Opérations en loi Girardin Industriel : SA LOG LOCATION
Opérations en loi Girardin Industriel faisant l’objet du dépôt d’un Document d’Information Synthétique (D.I.S.) auprès de l’Autorité des marchés financiers. Loi pour le Développement Economique des Outre-mer (LODEOM) - Article 199 undecies B du CGI. Communication à caractère promotionnel.
Offre publique en cours
SA LOG LOCATION
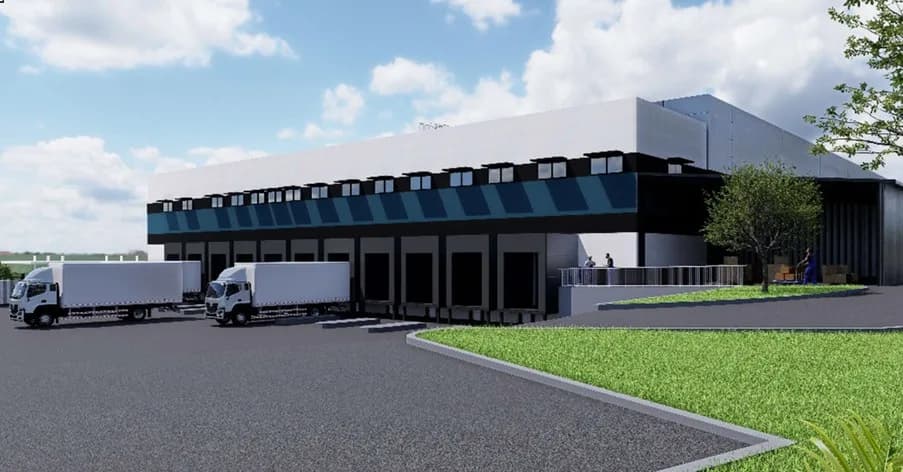
En souscrivant à la SA LOG LOCATION, vous investissez dans l’acquisition du terrain d’assise et dans la construction d’un entrepôt logistique sec et à température dirigée offrant environ 9 000 m² de surfaces de stockage au sein d’un bâtiment de 10 022 m² de surface de plancher, exploité à Saint-Paul (La Réunion), pour l’entreposage et la distribution de marchandises importées sur l’île. A ce titre, vous bénéficiez, au titre de vos revenus 2026, d’une réduction d’impôt maximum de 52 941 €¹, correspondant à une souscription maximum de 48 127 €.
Vous êtes invité à lire le document d’information synthétique (D.I.S.) de l’offre avant de prendre une décision d’investissement afin de pleinement comprendre les risques et avantages potentiels associés à la décision d’investir dans cette société.
La présente offre de titres financiers ne donne pas lieu à un prospectus soumis à l’approbation de l’Autorité des marchés financiers. Elle fait l’objet d’un document d’information synthétique, établi conformément aux articles 212-43 et suivants du règlement général de l’Autorité des marchés financiers et à l’instruction AMF DOC-2018-07, déposé auprès de l’Autorité des marchés financiers ; ce document n’a fait l’objet d’aucun examen ni d’aucune vérification de sa part et ne doit pas être considéré comme un avis favorable sur les valeurs mobilières offertes.
Les actions proposées dans le cadre de l’offre constituent un produit qui n’est pas simple et qui peut être difficile à comprendre.
¹ Maximum théorique, compte tenu des plafonnements de la réduction d’impôt, applicable à ce type d’investissement (18 000 € / 34 %). Le souscripteur est invité à consulter ses conseils fiscaux afin d’analyser l’intérêt d’un tel investissement eu égard à sa situation personnelle et notamment aux autres investissements fiscaux qu’il peut avoir réalisés par ailleurs et qui sont susceptibles d’être pris en compte dans le cadre de ces plafonnements.
Détails de l’opération
Le dispositif fiscal
La Loi 2009-594 du 27 mai 2009, dite Loi pour le Développement Economique des Outre-mer (LODEOM) promulguée au Journal Officiel du 28 mai 2009, a prorogé les dispositions prévues à l’article 199 undecies B du Code Général des Impôts (« CGI ») qui permet aux contribuables domiciliés en France, au sens de l’article 4 B, de bénéficier d’une réduction d’impôt sur le revenu à raison de l’acquisition d’investissements productifs neufs, mis à disposition d’une entreprise exerçant une activité agricole ou une activité industrielle, commerciale ou artisanale relevant de l’article 34, réalisés dans les départements d’outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises.
La présente opération de souscription, permettant de bénéficier d’une réduction d’impôt, permet de dégager une rentabilité brute de 10 %, soit une rentabilité nette frais de réservation inclus de 9 % à 9,54 % selon le montant souscrit.
La réduction d’impôt associée, sous réserve qu’au minimum 66 % de la réduction d’impôt générée soit reversée à l’exploitant ultramarin par la société de portage, est de 45,30 % de la base éligible à l’aide fiscale. Au cas d’espèce, l’avantage fiscal est rétrocédé à la Société Exploitante à hauteur de 75,06 % de la réduction d’impôt, soit un taux supérieur au minimum légal.
La S.A. LOG LOCATION
LOG LOCATION, société anonyme à conseil d’administration au capital de 37 000 euros, constituée le 30 décembre 2025 et immatriculée le 17 mars 2026 au registre du commerce et des sociétés (RCS) de Fort-de-France sous le numéro 102 185 030 et dont le siège social est situé Immeuble CARMELIA, Rue Cadastre, Etang Z’Abricots, 97200 Fort-de-France, a pour objet social exclusif : « (i) la construction ou l’acquisition d’investissements productifs en vue de leur location au profit d’une entreprise située dans les départements ou collectivités d’outre-mer, à Saint-Pierre et Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les îles Wallis et Futuna dans le cadre des dispositions de l’article 199 undecies B du Code général des impôts ; (ii) de donner à bail, par voie de location simple ou de crédit-bail les investissements ; (iii) de vendre les investissements à l’issue de la location visée ci-dessus ».
Afin de réaliser son objet social, la société LOG LOCATION a acquis le terrain et, en qualité de maître d’ouvrage, a confié la construction de l’entrepôt logistique, dans le cadre d’un contrat de promotion immobilière (CPI), à la Société Exploitante, la SAS LOG OI, et le donnera en crédit-bail (CBI), pour une durée de dix ans à compter du 31 décembre 2027, à la Société Exploitante qui l’exploitera.
Dans le cadre de la mise en place du financement de cette opération, l’Emetteur, la société LOG LOCATION procède à une augmentation de capital (« l’Augmentation de Capital ») par émission d’actions nominatives ordinaires assorties d’une prime d’émission, avec suppression du droit préférentiel de souscription des actionnaires existants. Concomitamment à sa réalisation, et sous condition suspensive de celle-ci, les actions actuellement détenues par les actionnaires fondateurs seront annulées par voie de réduction de capital, de sorte qu’à l’issue de l’opération les souscripteurs détiendront 100 % du capital social et des droits de vote de l’Emetteur.
Son rôle est exclusivement financier et fiscal. A terme, l’Emetteur ne fera plus partie d’aucun groupe et sera exclusivement détenu par des personnes physiques.
La SAS LOG OI
LOG OI est une société par actions simplifiée au capital de 50 000 euros, ayant son siège social à Saint-Denis (97400), 8 ruelle Boulot, à La Réunion, immatriculée au registre du commerce et des sociétés de Saint-Denis de La Réunion sous le numéro 930 405 261 (n° LEI 648800BFTS24S9F33D55).
LOG OI est l’opérateur logistique à l’origine du projet, adossé au groupe ID Logistics, groupe coté spécialisé dans la logistique et le transport, implanté à La Réunion depuis 2013. Constituée le 28 juin 2024, elle exerce une activité de prestations logistiques — réception, stockage, préparation de commandes, expédition et services associés pour le compte de distributeurs et d’industriels de La Réunion (code NAF 52.10B, entreposage et stockage non frigorifique) —, activité de nature commerciale relevant de l’article 34 du Code général des impôts. Elle dispose de l’ensemble des autorisations administratives requises pour l’exploitation de l’entrepôt logistique, dont le détail figure sous « Le programme d’investissement ».
La Réunion souffre d’un déficit structurel d’infrastructures logistiques, estimé à environ 180 000 m² de surfaces de stockage et d’entreposage, dans un territoire dont l’approvisionnement dépend presque intégralement des importations et où les installations existantes, souvent anciennes et sous-dimensionnées, sont saturées, difficulté accentuée par la congestion du Grand Port Maritime de La Réunion. C’est dans ce contexte que la Société Exploitante a mandaté ELVEST SAS et INTER INVEST OUTRE-MER, en qualité d’arrangeurs, afin de mettre en place le financement du projet. Un contrat d’entreposage a d’ores et déjà été signé avec un opérateur réputé de la grande distribution alimentaire, qui utilisera cette infrastructure pour l’approvisionnement d’un réseau de magasins de l’île, celle-ci demeurant ouverte à d’autres clients.
Le programme d’investissement
Le programme d’investissement consiste en l’acquisition d’un terrain de 20 052 m² correspondant aux lots 2.1, 2.2 et 2.3 du lotissement dénommé « Espace Économique Henri Cornu », d’une superficie respective d’environ 7 000 m², 10 052 m² et 3 000 m², cadastrés section AB sous les numéros 836, 837 et 838 (le « Terrain »), et en la construction, à Saint-Paul (97460), lieudit ZAE Cambaie, d’un entrepôt logistique sec et à température dirigée (le « Bâtiment »). Le Bâtiment, d’une surface de plancher de 10 022 m², comprendra deux cellules de stockage d’environ 4 500 m² chacune, dont l’une incluant un espace de stockage à température contrôlée (15/18 °C) d’une surface d’environ 1 000 m², un local de charge, un espace de bureaux, un local technique, un local de sprinklage associé à deux cuves et un espace de stockage de palettes extérieur sous auvent. Le Terrain et le Bâtiment sont désignés ensemble l’« Immeuble ».
Le programme d’investissement vise la certification environnementale BREEAM « Very Good » ; son exploitation a été enregistrée au titre des installations classées pour la protection de l’environnement par arrêté préfectoral n° 2026-511/SG/SCOPP/BCPE du 21 avril 2026, sous la rubrique 1510-2-b de la nomenclature et pour un volume de 122 410 m³. Le terrain d’assise est situé à proximité du port et des grands axes routiers de l’île.
L’opération est réalisée par l’interposition d’une structure de portage dédiée, la SA LOG LOCATION (« l’Emetteur »), qui a acquis le terrain, confié la construction du Bâtiment à la SAS LOG OI et l’a donné en crédit-bail immobilier à cette dernière pour une durée de dix ans à compter du 31 décembre 2027, afin de lui permettre de l’exploiter. L’achèvement des fondations, fait générateur de l’avantage fiscal, interviendra au plus tard le 30 novembre 2026 et la mise en service de l’Immeuble est prévue courant du mois de juillet 2027.
Vous trouverez ci-après les principales caractéristiques de l’offre :
Montant de l’investissement hors taxes | 29 700 000 € |
|---|---|
Base éligible à l’aide fiscale sollicitée | 21 891 407 € |
Émetteur | SA LOG LOCATION |
Exploitant | SAS LOG OI |
Prêt subordonné de l’Exploitant | Principal de 22 256 922 € comprenant 2 989 922 € d’autofinancement et 19 267 000 € de refinancement bancaire, auquel s’ajoute un prêt subordonné – TVA de 2 411 373 €, soit un encours total de 24 668 295 € |
Montant de l’augmentation de capital assortie d’une prime d’émission | 9 015 120 € (47 448 € au titre du capital + 8 967 672 € de primes d’émission) |
Nombre d’actions émises | 4 744 800 actions |
Prix d’émission | 1,90 € (0,01 € par action + 1,89 € de prime d’émission) |
Réduction d’impôt totale de l’Opération | 9 916 807 € (45,30 % de la base éligible) |
Taux de rétrocession à l’Exploitant | 75,06 % de la réduction d’impôt (minimum légal : 66 %) |
Rentabilité² | 10,00 % |
Rentabilité nette (frais de réservation inclus) | 9,00 % à 9,54 % selon le montant souscrit |
² La rentabilité s’entend du rapport entre, au numérateur, le montant de l’économie d’impôt constituée de la différence entre la réduction d’impôt sur le revenu (l’« Avantage Fiscal ») et le montant de la souscription, et au dénominateur, le montant de la souscription. L’ensemble des prestations fournies par ELVEST SAS et INTER INVEST OUTREMER SAS dans le cadre de cette opération, les risques de conflits d’intérêts et le montant des honoraires liés à ces prestations sont détaillés dans le DIS.
Augmentation de capital
Réservée aux personnes physiques domiciliées en France au sens de l’article 4 B du CGI et soumises à l’impôt sur le revenu, ayant signé une demande de réservation Girardin Industriel – G3F auprès d’ELVEST SAS.
Période de souscription | 20 novembre 2026 – 15 décembre 2026 (17 heures, heure de Paris) |
|---|---|
Date de constatation de l’augmentation de capital | Au plus tard le 31 décembre 2026 |
Souscription minimum par investisseur | 2 393 actions, soit 4 546,70 € (pour une réduction d’impôt estimée d’environ 5 001 €) |
Souscription maximum par investisseur | Néant. Montant maximum théorique au-delà duquel l’avantage fiscal ne peut donner droit à réduction d’impôt au titre de 2026 : 25 330 actions, soit 48 127,00 € hors frais de réservation (pour une réduction d’impôt estimée d’environ 52 941 €) |
Frais de réservation | 25 € forfaitaires + 7,03 € pour 1 000 actions souscrites (au prorata), perçus par ELVEST SAS |
Seuil de caducité | 82,56 % du montant de l’Augmentation de Capital, soit 7 443 079 € |
Achèvement des fondations | À intervenir d’ici au 30/11/2026 |
Date prévisionnelle de mise en service de l’Immeuble | Juillet 2027, mise en service au plus tard le 31 décembre 2027 |
Les rubriques qui suivent emploient les termes définis ci-après.
« Agrément DGFiP » désigne la décision n° 2025/10727/33 délivrée par la DGFiP le 19 juin 2026 dans le cadre de l’article 199 undecies B du Code général des impôts au titre de la réalisation du projet de la SAS LOG OI.
« Engagement d’Exploitation » désigne l’engagement de la Société Exploitante d’exploiter l’Immeuble pendant quinze (15) années à compter de sa mise en service, en application de l’article 199 undecies B du Code général des impôts et de la Décision d’Agrément.
« Période Fiscale » désigne la période incompressible de cinq (5) années pendant laquelle chaque Investisseur doit conserver la totalité de ses actions, courant à compter de la mise en service de l’Immeuble ou, si elle lui est postérieure, de la date de constatation de la réalisation de l’Augmentation de Capital, conformément aux dispositions de l’article 199 undecies B du Code général des impôts.
Les garanties associées à l’opération
Garantie Fiscale (Lettres d’indemnisation – Responsabilité et changements fiscaux)
La Société Exploitante, la SAS LOG OI, et son actionnaire, la société FINANCIÈRE ID, s’engagent solidairement à consentir à l’Emetteur, aux Investisseurs et à ELVEST SAS une Garantie Fiscale en cas de remise en cause de l’avantage fiscal lié à l’opération, sous la forme de deux lettres d’indemnisation fiscale, l’une au titre des responsabilités, l’autre au titre des changements fiscaux. En vertu de cette Garantie Fiscale, les garants s’engagent vis-à-vis des souscripteurs à compenser sans condition toute diminution ou remise en cause de tout ou partie de l’avantage fiscal (éventuellement majoré de pénalités et intérêts), non imputable à l’investisseur lui-même ou à l’Emetteur.
Ces lettres constituent un engagement autonome, irrévocable et direct, qui ne souffre aucune exception tirée des autres relations entre les garants et les bénéficiaires. Tout paiement intervient à première demande écrite d’ELVEST SAS, agissant au nom et pour le compte des souscripteurs concernés, et les lettres demeurent valables jusqu’à la prescription du droit de l’administration de remettre en cause l’avantage fiscal, nonobstant toute résiliation du Contrat de Crédit-Bail Immobilier ou l’exercice des promesses.
Toutefois, compte tenu de la situation financière de LOG OI, société récemment créée pour l’exploitation de ce programme d’investissement et dont l’essentiel des ressources est affecté au paiement des loyers du Contrat de Crédit-Bail Immobilier, il est probable qu’en cas de remise en cause de l’Agrément DGFiP, elle ne puisse honorer en tout ou partie cette garantie : au regard de sa capacité d’auto-financement, sans commune mesure avec l’avantage fiscal susceptible d’être remis en cause (9 916 807 euros), et de ses projections financières à cinq ans figurant au Document d’Information Synthétique (D.I.S.), la Garantie Fiscale ne constitue, s’agissant de LOG OI prise isolément, qu’une protection théorique. C’est la co-garantie solidaire de FINANCIÈRE ID qui lui confère sa portée : les souscripteurs peuvent lui réclamer directement l’intégralité des sommes dues, sans avoir à rechercher préalablement la Société Exploitante, ses capitaux propres s’élevant à 19,9 millions d’euros au 31 décembre 2025. Cette donnée est toutefois une situation arrêtée à une date passée, qui ne préjuge ni du niveau, ni de la liquidité, ni de la disponibilité de ses capitaux propres à la date à laquelle la garantie serait appelée. S’agissant toutefois d’une société holding, dont l’actif est principalement constitué de titres de participation, la disponibilité effective de ses capitaux propres n’est pas garantie, et les lettres d’indemnisation ne comportent aucun engagement de maintien de leur niveau.
Ces engagements ne portent que sur l’avantage fiscal. L’achèvement du Bâtiment, dont dépend la mise en service de l’Immeuble et donc le maintien de cet avantage fiscal, fait l’objet d’une garantie distincte et de premier rang : le cautionnement solidaire d’achèvement consenti par la société IMMOD, holding du groupe auquel appartient la Société Exploitante, dont les capitaux propres s’élevaient à 163,9 millions d’euros au 31 décembre 2025 (voir ci-après).
Garantie G3F
ELVEST SAS (nouveau nom commercial d’INTER INVEST SAS) a mis en place une garantie de bonne fin financière et fiscale « G3F » contractuelle au profit de ses clients investisseurs. En cas de reprise de l’Avantage Fiscal ou de recours de tout créancier de l’Emetteur — étant précisé que les seuls créanciers de l’Emetteur sont la Société Exploitante, au titre du Contrat de Prêt Subordonné, l’État, au titre de divers impôts, et le pool bancaire, en qualité de créancier hypothécaire — et sous réserve du respect des Conditions Générales G3F disponibles sur simple demande, la Garantie G3F assure le remboursement des montants réclamés à l’investisseur par l’administration fiscale ou tout créancier de l’Emetteur, dans les limites précisées dans ces conditions générales. Il est précisé que le pool bancaire ne dispose d’aucun recours personnel contre l’Emetteur : les hypothèques consenties le 31 juillet 2026 garantissent les crédits accordés à la Société Exploitante et non une dette propre de l’Emetteur, de sorte que le droit de poursuite des prêteurs est limité à l’Immeuble affecté. Aux termes du Contrat de Subordination, la Société Exploitante, en qualité de créancier subordonné, limite par ailleurs ses recours contre l’Emetteur à hauteur des actifs de celui-ci et renonce expressément et irrévocablement à toute poursuite individuelle à l’encontre de ses actionnaires, présents et futurs, comme de ses dirigeants — sauf faute intentionnelle ou dol de leur part — ainsi qu’à l’ouverture de toute procédure collective à leur encontre.
La G3F atténue notamment le risque de reprise de l’avantage fiscal du fait (i) de la non mise en service de l’Immeuble au plus tard le 31 décembre 2027 et (ii) de la non-exploitation de l’Immeuble pendant la Période Fiscale. La Garantie G3F devrait en principe intervenir en complément et à titre subsidiaire de la Garantie Fiscale mais pourra, notamment en cas de délai de mise en œuvre de cette dernière, être mise en œuvre en premier. ELVEST SAS a alloué un montant de 10 millions d’euros, au profit de tous les clients réservataires bénéficiant de cette garantie, pour la couverture financière de sa Garantie G3F qu’elle accorde également dans d’autres opérations. Par conséquent, ce montant peut s’avérer insuffisant à couvrir l’ensemble des souscripteurs qui viendraient à l’actionner.
Caution IMMOD
La société IMMOD, holding du groupe auquel appartient la Société Exploitante, s’est portée caution solidaire de la Société Exploitante afin de garantir l’achèvement du Bâtiment dans le respect des engagements pris par la Société Exploitante, sans plafond de montant. Les capitaux propres de la société IMMOD s’élevaient à 163,9 millions d’euros au 31 décembre 2025. Ce cautionnement ne garantit toutefois que le financement de l’achèvement matériel du Bâtiment : il ne couvre ni l’avantage fiscal lui-même, ni les conséquences d’une reprise de la réduction d’impôt.
Souscription
Une offre réservée aux Clients Réservataires
Cette offre est réservée aux personnes physiques résidents fiscaux français au sens de l’article 4 B du Code général des impôts et soumises à l’impôt sur le revenu, ayant signé en 2026 une demande de réservation Girardin Industriel – G3F auprès d’ELVEST SAS (« les Clients Réservataires ») et souhaitant souscrire à l’augmentation de capital visée ci-dessus afin de bénéficier d’une réduction de leur impôt sur le revenu conformément au dispositif fiscal visé à l’article 199 undecies B du Code général des impôts. Conformément à la décision de l’assemblée générale extraordinaire, l’augmentation de capital est exclusivement proposée aux Clients Réservataires : toute personne souhaitant y souscrire doit préalablement signer une demande de réservation, aux termes duquel elle s’engage irrévocablement à souscrire pour un montant déterminé en fonction de la réduction d’impôt qu’elle souhaite obtenir, et signe un mandat de prélèvement SEPA au profit d’ELVEST SAS à hauteur de ce montant augmenté des frais de dossier.
À la date de dépôt du Document d’Information Synthétique, le montant des demandes de réservation reçues par ELVEST SAS pour un investissement Girardin représentait environ 200 millions d’euros, à comparer à un apport de 9 015 120 euros à lever au titre de la présente opération, de sorte que toutes les demandes ne pourront être servies. Si vous répondez aux critères ci-dessus, vous recevrez un courrier électronique de présentation de l’offre et serez invité à vous connecter à l’espace personnel qui vous est dédié sur le site www.elvest.fr afin de prendre connaissance du Document d’Information Synthétique relatif à cette opération — la présente offre, compte tenu de son montant, relevant d’un cas de dispense et ne donnant pas lieu à l’établissement d’un prospectus soumis au visa de l’Autorité des marchés financiers.
Votre souscription procède de l’engagement irrévocable pris aux termes de votre demande de réservation : le bulletin de souscription des actions de l’Emetteur est établi et signé en votre nom et pour votre compte par ELVEST SAS, pour le montant de l’investissement indiqué dans ce dossier, éventuellement ajusté, la souscription ne pouvant porter que sur un nombre entier d’Actions compte tenu du prix de souscription (l’« Écart d’Ajustement »). Sous cette réserve, l’Investisseur ne peut plus modifier ce montant, à moins qu’il ne notifie son refus à ELVEST SAS dans les cinq jours de la communication du DIS et de l’Investissement sur lequel il est positionné.
Vous n’avez pas à signer le bulletin de souscription : il est joint au courrier électronique qui vous est adressé et à votre dossier. Vous pouvez le consulter sur votre espace personnel après la constatation de la réalisation de l’Augmentation de Capital par le conseil d’administration de l’Emetteur, lequel confirme les dossiers de souscription recueillis par ELVEST SAS et vérifie si l’Augmentation de Capital a été intégralement souscrite.
Documentation préalable à la souscription
- Statuts de la SA ;
- Procès-verbaux de l’assemblée générale extraordinaire du 02/11/2026 et du conseil d’administration du 06/11/2026 décidant de l’augmentation de capital ;
- Document d’Information Synthétique (DIS).
Voir le document d’information synthétique (D.I.S.) - PDF (s'ouvre dans un nouvel onglet)
Souscription
100 % Digital !
Toutes les demandes de réservation Girardin sont signées en format électronique ! Si vous signez aujourd’hui une demande de réservation, il est probable que vous ne pourrez pas souscrire à cette offre mais d’autres opérations pourront vous être présentées.
Avertissement
Risques
Les investisseurs sont invités à prendre en considération l’ensemble des informations figurant dans le D.I.S., en ce compris les facteurs de risques, et ci-après, avant de décider de souscrire ou d’acquérir des actions de l’Emetteur. L’Emetteur a procédé à une revue des risques qui pourraient avoir un effet défavorable significatif sur son activité, sa situation financière, ses résultats, ses perspectives ou sa capacité à réaliser ses objectifs. À la date de dépôt du D.I.S., l’Emetteur n’a pas connaissance d’autres risques significatifs que ceux présentés dans le présent chapitre.
L’attention des souscripteurs est toutefois attirée sur le fait que la liste des risques et incertitudes décrits ci-dessous n’est pas exhaustive. D’autres risques ou incertitudes inconnus ou dont la réalisation n’est pas considérée par l’Emetteur, à la date de dépôt du D.I.S., comme susceptible d’avoir un effet défavorable significatif sur son activité, sa situation financière, ses résultats ou ses perspectives, peuvent exister ou pourraient devenir des facteurs importants susceptibles d’avoir un effet défavorable significatif.
Sont présentés ci-après les principaux risques pouvant affecter l’activité, les résultats, la situation financière ou les perspectives de l’Emetteur. Au sein de chaque catégorie de risques mentionnés ci-dessous, les facteurs de risques sont classés par ordre d’importance, de probabilité et d’impact décroissants selon l’appréciation de l’Emetteur à la date de dépôt du D.I.S. La survenance de faits nouveaux, soit internes à l’Emetteur, soit externes, est donc susceptible de modifier cet ordre d’importance dans le futur.
Cependant, il est possible qu’une information actualisée du présent D.I.S. soit publiée et déposée auprès de l’Autorité des marchés financiers postérieurement à la date à laquelle les souscripteurs auront choisi de souscrire à l’offre. ELVEST SAS s’engage, dans cette hypothèse, à octroyer aux investisseurs concernés un droit de rétractation exerçable dans un délai de 2 jours ouvrables suivant la date de cette publication, cette faculté constituant un engagement contractuel d’ELVEST SAS et non une obligation réglementaire, le régime du supplément et du droit de rétractation prévu à l’article 23 du règlement (UE) 2017/1129 étant propre au prospectus approuvé. Dans l’hypothèse où il serait fait usage de ce droit de rétractation dans le délai prévu, une seconde société de portage serait alors présentée aux investisseurs concernés, sur laquelle l’investissement serait automatiquement affecté avant le 31/12/2026, sous réserve de la disponibilité d’investissement dans d’autres sociétés de portage.
Cette hiérarchie des risques prend en compte les effets des mesures prises par l’Emetteur pour gérer ces risques.
Typologie de risques | Fréquence | Impact | Cumul après prise en compte des facteurs d’atténuation |
|---|---|---|---|
Risques liés à l’activité de l’Emetteur | |||
a) Risque de non-respect par la Société Exploitante des obligations prévues en matière d’emplois au titre de l’Agrément | M | E | E |
b) Risque de sinistre partiel ou total de l’Immeuble (**) | F | E | E |
c) Risque lié à l’exploitation de l’Immeuble | F | E | E |
d) Risque de défaillance de la Société Exploitante au titre de la Garantie Fiscale et d’insuffisance de la G3F (*) | M | M | M |
e) Risque lié à la situation financière de l’Emetteur | F | M | M |
f) Risque de non-respect du délai d’achèvement et d’absence de mise en service de l’Immeuble au 31 décembre 2027 | F | M | M |
g) Risque lié à la défaillance de la Société Exploitante en qualité d’exploitant de l’Immeuble | F | M | M |
Risques liés aux valeurs mobilières | |||
a) Risque de remise en cause de l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé par l’article 199 undecies B du CGI | M | M | M |
b) Risque lié à l’illiquidité des actions de l’Emetteur | F | M | M |
c) Risque lié à une souscription insuffisante | F | M | M |
d) Risque lié à la rentabilité de l’investissement proposé | F | F | F |
e) Risque lié au plafonnement des niches fiscales | F | F | F |
f) Risque lié à une remise en cause de l’article 199 undecies B du CGI | F | F | F |
g) Risque lié au délai de conservation des Actions | F | F | F |
h) Risques liés à la responsabilité financière des investisseurs | F | F | F |
Où : F désigne une fréquence ou un impact Faible — M désigne une fréquence ou un impact Moyen — E désigne une fréquence ou un impact Élevé
(*) Il existe des réserves sur la capacité de la garantie G3F à prendre en charge tout ou partie des charges ; ces réserves sont détaillées dans le DIS.
(**) Le Bâtiment, principal objet de l’investissement, est implanté à Saint-Paul (La Réunion), territoire exposé au risque cyclonique. Les constructions respecteront les normes parasismiques et anticycloniques en vigueur ainsi que l’ensemble des règles du plan de prévention des risques naturels du territoire, une attestation de l’architecte le confirmant ayant été produite à l’appui de la demande d’agrément.
Les risques présentés ci-dessous sont exposés après prise en compte des mesures de gestion de ces derniers.
Principaux risques liés à cette opération
L’Emetteur attire l’attention des Investisseurs sur les principaux risques suivants qui représentent les risques résiduels les plus importants qu’il a identifiés :
Risque de non-respect par LOG OI des obligations prévues en matière d’emplois au titre de l’Agrément
L’Avantage Fiscal des investisseurs pourrait faire l’objet d’une reprise par l’Administration fiscale si la Société Exploitante ne respecte pas ses engagements pris en termes d’emplois pendant la Période Fiscale.
En particulier, l’Agrément DGFiP prévoit que la Société Exploitante s’est engagée à créer 32 emplois exprimés en équivalents temps plein (ETP) dont 28 à compter de la mise en service de l’Immeuble et à les maintenir pendant 5 ans à compter de la mise en service de l’Immeuble. Un état des emplois devra être adressé à l’administration fiscale tous les 31 janvier de chaque année pendant une durée de 5 ans suivant la mise en service de l’Immeuble. Ce risque est atténué par les lettres d’indemnisation fiscale et la G3F.
Risque de sinistre partiel ou total de l’Immeuble
Le Bâtiment, principal objet de l’investissement, est implanté à Saint-Paul, sur l’île de La Réunion, territoire exposé au risque cyclonique. L’île a été frappée le 15 janvier 2024 par le cyclone Belal, le plus intense depuis plus de vingt ans, puis le 28 février 2025 par le cyclone Garance, qui a causé cinq décès et donné lieu à un arrêté de reconnaissance de l’état de catastrophe naturelle publié au Journal officiel du 12 mars 2025 pour les vingt-quatre communes de l’île, dont Saint-Paul. Ces épisodes se sont traduits, à l’échelle de l’île, par des dommages aux toitures, des crues et des interruptions prolongées des réseaux d’électricité, d’eau et de télécommunications.
L’Immeuble est pour sa part une construction neuve, édifiée dans le lotissement aménagé « Espace Économique Henri Cornu », en zone arrière-portuaire de Saint-Paul. Les constructions respecteront les normes parasismiques et anticycloniques en vigueur ainsi que l’ensemble des règles du plan de prévention des risques naturels du territoire, une attestation de l’architecte le confirmant ayant été produite à l’appui de la demande d’agrément. L’Immeuble comportera en outre un local de sprinklage associé à deux cuves de réserve d’eau, et les polices d’assurance souscrites au titre de la construction couvrent expressément les tempêtes, ouragans et cyclones, conformément à l’article 13.1 du Contrat de Promotion Immobilière.
L’Immeuble, une fois mis en exploitation, pourrait subir pendant la Période Fiscale un sinistre — incendie, explosion, dégât des eaux, inondation ou événement cyclonique — rendant impossible en tout ou partie son exploitation.
Pendant la phase de construction, l’Emetteur a la qualité de souscripteur et d’assuré des polices couvrant la construction de l’Immeuble, la Société Exploitante étant co-assurée, signataire en son nom en vertu d’un pouvoir et tenue d’en supporter le coût, ce coût étant compris dans le prix convenu du Contrat de Promotion Immobilière : une police tous risques chantier incluant la responsabilité civile du maître d’ouvrage, ainsi qu’une police dommages-ouvrage, une police de responsabilité civile décennale du constructeur non réalisateur et un contrat collectif de responsabilité décennale. La responsabilité civile du promoteur est portée par une police propre à la Société Exploitante.
À compter de la livraison, la Société Exploitante, en qualité de détenteur et gardien unique de l’Immeuble, souscrira pendant toute la Période Fiscale, auprès de son propre assureur préalablement agréé par l’Emetteur et de compagnies notoirement solvables, une police couvrant l’Immeuble tant pour son compte que pour celui de l’Emetteur, les attestations devant mentionner la qualité d’assuré additionnel de l’Emetteur.
L’Immeuble devra être assuré pour un montant au minimum égal à la valeur de résiliation de l’Immeuble figurant au Contrat de Crédit-Bail Immobilier en cas de sinistre total et devant permettre en tout état de cause et à tout moment (i) l’éventuelle démolition préalable, la reconstruction ou remplacement à l’identique, en valeur à neuf, y compris l’indemnisation de toutes les pertes indirectes ainsi que la prise en charge des honoraires de l’expert de l’assuré, contre tous les dégâts causés notamment, sans que cette liste soit exhaustive, par l’incendie, la foudre, les explosions, les dégâts des eaux, la tempête, les ouragans, les cyclones, le franchissement du mur du son, la grêle, les chutes d’aéronefs, les chocs des véhicules terrestres, l’électricité ou les fluides, y compris les dégâts provenant d’actes de terrorisme ou de sabotage, de grèves, d’émeutes ou de mouvements populaires, par la confiscation ou la réquisition ou (ii) l’indemnisation des Investisseurs en cas de requalification.
Les polices souscrites au titre de l’exploitation comporteront une clause de renonciation à tous recours contre l’Emetteur et désigneront celui-ci comme bénéficiaire direct et à part entière des indemnités relatives à l’Immeuble, étant précisé qu’en cas de sinistre partiel les assureurs pourront verser directement à la Société Exploitante les indemnités d’un montant inférieur ou égal à 200 000 euros par sinistre, ce montant étant révisable annuellement d’un commun accord entre les parties et les assureurs. En cas de sinistre, une fois le cas échéant les banques délégataires ou tout autre tiers désintéressés, l’Emetteur sera ainsi le bénéficiaire des indemnités.
Risque lié à l’exploitation de l’Immeuble
Sous peine de perdre la réduction d’impôt sur le revenu procurée par l’opération, l’Immeuble doit être exploité pendant quinze (15) années à compter de sa mise en service, prévue en juillet 2027, au titre de l’Engagement d’Exploitation incombant à la Société Exploitante en application de l’article 199 undecies B du CGI et de l’Agrément DGFiP. Les souscripteurs, quant à eux, doivent conserver leurs actions pendant la Période Fiscale, soit cinq (5) années au minimum à compter de cette même date. Un manquement à l’Engagement d’Exploitation exposerait les souscripteurs à une détention prolongée de leurs actions au-delà de la Période Fiscale, sous réserve de l’accord préalable de l’administration fiscale, ou, à défaut, à la reprise de l’avantage fiscal.
L’exploitation de l’Immeuble est assurée par la Société Exploitante, aux termes du Contrat de Crédit-Bail Immobilier conclu avec l’Emetteur le 31 juillet 2026, consenti pour une durée de dix ans à compter du 31 décembre 2027 et excédant ainsi la Période Fiscale. À l’issue du Contrat de Crédit-Bail Immobilier, la Société Exploitante a vocation à lever l’option d’achat qui lui est consentie et à poursuivre l’exploitation de l’Immeuble en qualité de propriétaire jusqu’au terme de l’Engagement d’Exploitation.
En particulier, la Société Exploitante s’engage à respecter les prescriptions de l’arrêté préfectoral n° 2026-511/SG/SCOPP/BCPE du 21 avril 2026 portant enregistrement de l’installation au titre de la rubrique 1510-2-b de la nomenclature des installations classées pour la protection de l’environnement.
En cas de défaillance de la Société Exploitante pendant la Période Fiscale, la réduction d’impôt obtenue n’est pas remise en cause si l’Immeuble est à nouveau donné en location pour la durée légale restante à un ou plusieurs nouveaux locataires exploitants, sous réserve de l’accord préalable de l’administration fiscale.
L’inexploitation de l’Immeuble pourrait engendrer la reprise de l’avantage fiscal par l’administration fiscale. Ce risque est atténué par les lettres d’indemnisation fiscale et par la garantie G3F.
Risque de défaillance de la Société Exploitante au titre de la Garantie Fiscale et d’insuffisance de la G3F
Au regard de la portée maximale potentielle de la Garantie Fiscale, du niveau des fonds propres de la Société Exploitante, de sa capacité d’auto-financement et des engagements que la Société Exploitante a pris par ailleurs, sa capacité à exécuter la Garantie Fiscale ne peut être garantie. Pour autant, le souscripteur bénéficie également de la garantie G3F offerte par ELVEST SAS.
ELVEST SAS dispose d’une trésorerie et de fonds propres lui permettant d’honorer ses engagements au titre de la G3F. Toutefois, et au regard de la portée potentielle de cette garantie, ELVEST SAS a souscrit différentes assurances et a alloué un montant de 10 millions d’euros au profit de tous les clients réservataires d’ELVEST SAS bénéficiant de cette garantie.
Outre cette couverture financière, ELVEST SAS a souscrit une assurance RC Professionnelle (Contrats Generali IARD n° AT399878 à hauteur de 15 millions d’euros par période de garantie et par sinistre ; Applied n° AFL1P26-00063 à hauteur de 5 millions d’euros par période d’assurance, en excédent et après épuisement de la première ligne ; Liberty Mutual Insurance Europe SE n° AC6MSQ-002 à hauteur de 5 millions d’euros par période d’assurance, en complément et après épuisement des lignes sous-jacentes, à l’exclusion des garanties sous-limitées). Le programme représente ainsi 25 millions d’euros par période et par sinistre. Cette assurance couvre la responsabilité de ses assurés et ne confère aucun droit direct à l’Investisseur.
L’ensemble des opérations soumises à agrément et les opérations dites de plein droit de type industriel montées par ELVEST SAS est couvert par la garantie G3F. Sur la période du 01/01/2020 au 31/12/2025, le total de ces opérations représente une réduction d’impôt de 1,107 milliard d’euros en comparaison à la dotation de 10 000 000 € de la G3F, soit un rapport de 110 contre 1.
Si l’enveloppe de la Garantie G3F n’est pas de nature à couvrir l’ensemble des engagements, il convient toutefois de préciser que, pour l’ensemble des dossiers soumis à agrément auprès des services instructeurs de Bercy, aucun cas de requalification ayant conduit à reprise de l’impôt n’est à déplorer depuis la création de la Garantie G3F en 2007.
Si la Garantie G3F devait être mise en œuvre, elle le serait suivant un ordre chronologique de réception des avis de requalification et ce dans la limite de son enveloppe actuelle, soit 10 000 000 €. Ainsi, au regard de sa dotation, la G3F ne peut, avec certitude, garantir un porteur qu’il sera indemnisé.
Risque lié à la situation financière de l’Emetteur
Actuellement, avant la réalisation de la levée de fonds de la présente offre, l’Emetteur dispose d’un fonds de roulement net suffisant pour faire face à ses obligations et à ses besoins de trésorerie pour les 6 prochains mois, grâce au Prêt Subordonné consenti par la Société Exploitante. Pour les six mois ultérieurs, ses besoins sont couverts par le produit de la présente augmentation de capital et par les tirages du Prêt Subordonné ; aucune autre source de financement n’est à l’étude.
Risque de non-respect du délai d’achèvement et d’absence de mise en service de l’Immeuble au 31 décembre 2027
Sous peine de perdre la réduction d’impôt sur le revenu procurée par le programme d’investissement, dont le fait générateur est l’achèvement des fondations de l’Immeuble à intervenir d’ici au 30 novembre 2026, qui sera répartie entre les souscripteurs en fonction de leur participation à l’augmentation de capital, la construction de l’Immeuble doit être achevée dans un délai de deux ans suivant la date d’achèvement des fondations et, en tout état de cause, au plus tard le 31 décembre 2027. Le non-respect de ce délai entraînerait la reprise de l’avantage fiscal accordé à chaque souscripteur. Ce risque est atténué par le Contrat de Promotion Immobilière, qui met à la charge de la Société Exploitante la livraison de l’Immeuble à prix et à délai convenus, par le cautionnement solidaire d’achèvement consenti par la société IMMOD.
Le maintien de l’Avantage Fiscal durant la Période Fiscale suppose en outre que l’Immeuble soit effectivement mis en service.
Cette mise en service suppose que la construction, confiée à la Société Exploitante dans le cadre du Contrat de Promotion Immobilière, soit menée à son terme dans les délais rappelés ci-dessus.
La Société Exploitante recourt à un ensemble d’entreprises en corps d’état séparés. L’achèvement de l’Immeuble est garanti par un cautionnement solidaire d’achèvement consenti le 31 juillet 2026, au bénéfice de l’Emetteur, par la société IMMOD, holding du groupe auquel appartient la Société Exploitante, dont les capitaux propres s’élevaient à 163,9 millions d’euros au 31 décembre 2025 : la caution s’oblige, sans plafond, à payer toutes les sommes nécessaires à l’achèvement en cas de défaillance du promoteur, y compris tout dépassement du prix ferme et forfaitaire du Contrat de Promotion Immobilière, dont le montant s’élève à 20 990 082 € TTC. Ce cautionnement ne garantit toutefois que le financement de l’achèvement matériel de l’Immeuble : il ne couvre ni l’avantage fiscal lui-même, ni les conséquences d’une reprise de la réduction d’impôt.
S’agissant d’une construction neuve, les désordres survenant pendant le chantier sont couverts par la police tous risques chantier souscrite par l’Emetteur, conformément à l’article 13.1 du Contrat de Promotion Immobilière, dont le coût est compris dans le prix convenu. Les désordres révélés après réception relèvent de l’assurance dommages-ouvrage, qui prend effet à l’expiration de l’année de parfait achèvement et expire avec la responsabilité civile décennale des constructeurs, dix ans après la réception des travaux.
À défaut de mise en service, le Contrat de Crédit-Bail Immobilier serait résilié et la Société Exploitante devrait verser à l’Emetteur, au titre de la valeur de résiliation, des indemnités couvrant notamment les réductions d’impôt remises en cause. Il est rappelé que ce risque de remise en cause est également atténué par la garantie G3F.
Risque lié à la défaillance de la Société Exploitante en qualité d’exploitant de l’Immeuble
L’Emetteur a pour seul objet d’acquérir le Terrain et de faire construire le Bâtiment, puis de louer l’Immeuble. La Société Exploitante est son locataire unique et son prêteur subordonné, et les loyers constituent son unique source de revenus. Cette concentration est partiellement atténuée par le rang du Prêt Subordonné, dont les recours sont limités aux actifs de l’Emetteur et ne peuvent être exercés contre ses actionnaires.
L’Immeuble est en cours d’édification sur le Terrain.
L’Immeuble est conçu pour répondre au déficit structurel d’infrastructures logistiques de La Réunion, estimé à environ 180 000 m² de surfaces de stockage et d’entreposage, dans un territoire dont l’approvisionnement dépend presque intégralement des importations et où les installations existantes, souvent anciennes et sous-dimensionnées, sont saturées. Un contrat a été signé avec un opérateur réputé de la grande distribution alimentaire, qui utilisera cette infrastructure pour l’approvisionnement d’un réseau de magasins de l’île, celle-ci demeurant ouverte à d’autres clients.
Dans ces conditions, les prévisions d’exploitation de la Société Exploitante se résument comme suit :
EUR | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 |
|---|---|---|---|---|---|---|
Chiffre d’affaires | 4 943 202 | 5 295 157 | 5 536 975 | 5 651 310 | 5 733 111 | 5 816 160 |
Résultat d’exploitation | 1 350 594 | 1 443 557 | 1 528 903 | 1 509 875 | 1 490 036 | 1 472 781 |
Résultat net | 309 146 | 402 110 | 487 456 | 468 428 | 448 588 | 431 333 |
Ces éléments ont été transmis à la Direction générale des Finances publiques, service de la sécurité juridique et du contrôle fiscal, qui a délivré, pour le ministre chargé du budget et par délégation, l’Agrément DGFiP n° 2025/10727/33 (l’« Agrément DGFiP ») en date du 19 juin 2026.
Compte tenu du schéma de financement de l’Immeuble, de son mode d’exploitation et des prévisions d’exploitation, la Société Exploitante devrait être en mesure d’assurer son exploitation et de générer des revenus réguliers. Il ne s’agit toutefois que de projections dont la réalisation n’est pas garantie. En cas de défaillance de la Société Exploitante, l’Emetteur devra relouer l’Immeuble jusqu’à la fin de la Période Fiscale pour que l’avantage fiscal du souscripteur ne soit pas remis en cause. S’il n’y parvenait pas, l’avantage fiscal du souscripteur pourrait être remis en cause. Ce risque de remise en cause est toutefois atténué par la Garantie Fiscale et par la garantie G3F. Au regard de sa capacité d’auto-financement nettement inférieure à l’avantage fiscal pouvant être remis en cause, la Garantie Fiscale donnée par la Société Exploitante n’offre qu’une protection théorique pour les souscripteurs.
Ces lettres d’indemnisation fiscale sont consenties solidairement avec la société FINANCIÈRE ID, société holding actionnaire de la Société Exploitante, dont les capitaux propres s’élevaient à 19,9 millions d’euros au 31 décembre 2025. Cette donnée est une situation arrêtée à une date passée : elle ne préjuge ni du niveau, ni de la liquidité, ni de la disponibilité de ces capitaux propres à la date à laquelle la garantie serait appelée, laquelle peut intervenir à tout moment de la Période Fiscale. Les lettres d’indemnisation fiscale ne comportent aucun engagement de maintien des capitaux propres des garants, ni aucune sûreté ou affectation d’actifs ; elles constituent en revanche un engagement autonome, irrévocable et direct, payable à première demande écrite d’Elvest.
Ainsi, en cas de défaillance de la Société Exploitante, les garanties fiscales données par la Société Exploitante et par FINANCIÈRE ID pourraient s’avérer insuffisantes. L’Investisseur reste toutefois, en cas de remise en cause de l’avantage fiscal, également bénéficiaire de la garantie G3F, dont les conditions de mise en œuvre et les limites sont décrites ci-avant.
Principaux risques propres aux valeurs mobilières
Risque de remise en cause de l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé par l’article 199 undecies B du CGI
Les investissements éligibles au dispositif de réduction d’impôt sur le revenu visé à l’article 199 undecies B du CGI sont ceux qui remplissent les critères figurant audit article en particulier :
- L’Immeuble est un investissement productif neuf fonctionnant de manière autonome, exploité à La Réunion ;
- L’activité de la Société Exploitante est de type commercial relevant de l’article 34 du CGI ;
- L’Opération a reçu l’Agrément DGFiP du ministre chargé du budget dans les conditions prévues à l’article 217 undecies du CGI et délivré sur la base de l’intérêt économique du projet, de son intégration dans la politique d’aménagement du territoire, de l’environnement et de développement durable, des garanties apportées aux investisseurs et aux tiers et du nombre d’emplois créés ;
- L’Emetteur réalisant l’investissement a pour objet exclusif l’acquisition du Terrain, la construction du Bâtiment et la location de l’Immeuble ;
- L’avantage fiscal est rétrocédé à hauteur de 75,06 % de la réduction d’impôt dont bénéficieront les souscripteurs, à comparer avec le minimum légal de 66 % ;
- Le souscripteur doit s’engager à conserver la totalité de ses actions jusqu’à l’expiration de la Période Fiscale ;
- L’Agrément DGFiP du ministre chargé du budget délivré le 19/06/2026 sous la référence n° 2025/10727/33 a confirmé que l’investissement envisagé par LOG OI dans la construction de l’entrepôt logistique remplit à ce jour de tels critères et qu’il est donc conforme aux dispositions fiscales actuellement en vigueur.
Si ces conditions n’étaient pas respectées, l’Agrément DGFiP pourrait être retiré, les avantages fiscaux seraient requalifiés et d’éventuelles pénalités, majorations et intérêts de retard pourraient s’appliquer. En particulier, l’Agrément DGFiP prévoit que la Société Exploitante s’est engagée à créer a minima 32 emplois exprimés en équivalents temps plein (ETP) dont 28 à compter de la mise en service de l’Immeuble et à les maintenir pendant 5 ans à compter de la mise en service de l’Immeuble.
Au titre des deux lettres d’indemnisation fiscale – Responsabilités et Changements fiscaux – consenties par la Société Exploitante et par son actionnaire la société FINANCIÈRE ID au bénéfice de l’Emetteur, des souscripteurs et d’ELVEST SAS, ces deux sociétés s’engagent irrévocablement, inconditionnellement et solidairement à respecter les obligations leur incombant au titre (i) de l’article 199 undecies B du CGI et (ii) de l’Agrément DGFiP délivré par le ministre chargé du budget. La Société Exploitante et la SAS FINANCIÈRE ID vont délivrer une garantie de bonne fin fiscale, exerçable à première demande, par laquelle elles s’engagent à préserver le rendement net des Investisseurs en cas de remise en cause de l’Agrément par le biais d’une indemnisation dont le montant permettra de maintenir le rendement attendu.
La requalification du bénéfice de l’avantage fiscal sera donc supportée solidairement par la Société Exploitante et par la société FINANCIÈRE ID, et non par les souscripteurs, sauf dans le cas où cette requalification serait imputable au souscripteur lui-même comme en cas de cession des actions avant l’expiration de la Période Fiscale (sauf cas particulier du décès).
Cette Garantie Fiscale reste limitée par les capacités d’auto-financement de la Société Exploitante, qui ne devrait pas suffire à couvrir la reprise des avantages fiscaux en cas de remise en cause de l’Agrément DGFiP, la portée de cette garantie reposant pour l’essentiel sur la co-obligation solidaire de la SAS FINANCIÈRE ID. Toutefois, il est rappelé que les souscripteurs bénéficient par ailleurs d’une garantie dite « G3F ». S’agissant de la G3F, celle-ci prévoit le versement à chaque souscripteur d’une indemnité permettant à ce dernier de se voir rembourser toute somme réclamée par l’administration fiscale ou tout créancier de l’Emetteur et donc de conserver la rentabilité brute attendue de l’opération.
Conformément à ses conditions générales, la G3F ne couvre toutefois pas la remise en cause de l’avantage fiscal si celle-ci résulte du fait du souscripteur (qui n’aurait par exemple pas respecté les plafonnements ou n’aurait pas, après demande d’ELVEST SAS, respecté une modification des conditions de souscriptions ou de détention à la suite d’une modification législative). Pour que le souscripteur obtienne le bénéfice de la G3F, il convient également que le souscripteur informe en temps utile ELVEST SAS de la réclamation qui lui est faite, lui transmette toute information et document nécessaire et suive les instructions données par ELVEST SAS dans toute procédure amiable ou contentieuse lié à son investissement. La G3F devrait, en principe, intervenir en complément et à titre subsidiaire de la Garantie Fiscale. La G3F pourra être actionnée, notamment si la Garantie Fiscale ne pouvait être exécutée avant la date à laquelle le souscripteur devra payer le montant de la rectification, et être mise en œuvre en premier. En revanche, si la Société Exploitante est dans l’impossibilité d’honorer la Garantie Fiscale, la G3F pourra être mise en œuvre. ELVEST SAS a alloué un montant de 10 millions €, au profit de tous les clients réservataires d’ELVEST SAS bénéficiant de cette garantie, pour la couverture financière de sa garantie G3F qu’elle accorde également dans d’autres opérations.
Risque lié à l’illiquidité des actions de l’Emetteur
Les actions de l’Emetteur ne sont pas cotées sur un marché et il n’est pas prévu de demander leur admission sur un marché d’instruments financiers, de sorte que les actions ne seront pas liquides. Par ailleurs, les actions devant faire l’objet, au bénéfice de la Société Exploitante, de promesses de cession consenties par les souscripteurs au moment de leur souscription, elles ne seront pas librement cessibles et doivent en tout état de cause être conservées par les souscripteurs pendant la Période Fiscale, soit cinq (5) années au minimum à compter de la mise en service de l’Immeuble, faute de quoi l’avantage fiscal du souscripteur serait repris sans que la Garantie Fiscale et la G3F puissent être actionnées. Cette durée est susceptible d’être prolongée en cas de manquement à l’Engagement d’Exploitation, l’avantage fiscal n’étant alors préservé que sous réserve de l’accord préalable de l’administration fiscale. L’avantage fiscal ne peut être transmis à un nouvel acquéreur.
Par le biais des promesses croisées signées avec la Société Exploitante — dont l’Emetteur bénéficie indirectement, l’option ne pouvant être levée tant que l’intégralité des sommes qui lui sont dues n’a pas été payée — le souscripteur devrait en principe céder ses actions après l’expiration de la Période Fiscale, la Société Exploitante pouvant lever l’option d’achat qui lui est consentie et, à défaut, le souscripteur pouvant lever l’option de vente que la Société Exploitante lui consent, dans les deux cas pour un prix global d’un (1) euro.
Risque lié à une souscription insuffisante
L’augmentation de capital pourrait être annulée si le nombre des actions souscrites à la fin de la période de souscription était inférieur au seuil de caducité (82,56 %). Dans ce cas, ELVEST SAS fera ses meilleurs efforts pour replacer les Clients Réservataires sur une autre opération de défiscalisation, sous réserve de disponibilité, au plus tard le 31 décembre 2026. À défaut, les Clients Réservataires pourraient ne pas obtenir la réduction d’impôt attendue et se verraient rembourser le montant de leur Investissement (en ce compris les frais de réservation) afin de leur donner l’opportunité de rechercher un autre investissement défiscalisant d’ici le 31/12/2026. L’Opération ne comporte pas de garantie de placement : ELVEST SAS ne s’engage pas à souscrire les actions qui ne seraient pas placées.
Risque lié à la rentabilité de l’investissement proposé
La rentabilité de l’investissement réside uniquement dans l’avantage fiscal octroyé par la réduction d’impôt sur le revenu, prévue par l’article 199 undecies B du CGI. Le souscripteur ne doit attendre aucun dividende ni aucune plus-value de sa souscription à l’Augmentation de Capital. Dans le cas où l’avantage fiscal serait remis en cause, les conséquences financières seraient couvertes par la garantie de bonne fin fiscale, la « Garantie Fiscale », accordée solidairement par la Société Exploitante et par la société FINANCIÈRE ID en faveur de l’Emetteur, des souscripteurs et d’ELVEST SAS, sauf en cas de faute imputable au souscripteur. Ce risque est également atténué par la G3F. La loi de finances pour 2027 pourrait modifier le cadre légal de l’opération et/ou le plafonnement des niches fiscales et/ou instaurer un mécanisme d’imposition minimum pour les hauts revenus qui viendrait impacter le rendement / intérêt fiscal de la présente opération.
Risque lié au plafonnement des niches fiscales
La réduction d’impôt est soumise à un double plafonnement : spécifique et global. Il revient au souscripteur de s’assurer qu’il pourra bien imputer la réduction d’impôt dont il bénéficiera sur le montant de son impôt sur le revenu pour l’année considérée, tout en prenant en compte le mécanisme de plafonnement spécifique et global des avantages fiscaux.
Risque lié à une remise en cause de l’article 199 undecies B du CGI
Un changement législatif postérieur à la mise en place de la présente opération pourrait remettre en cause l’article 199 undecies B du CGI qui régit la présente opération. Néanmoins, l’Agrément DGFiP du ministre chargé du budget délivré le 19/06/2026, qui confirme l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé à l’article 199 undecies B du CGI, protège les investisseurs d’éventuels changements législatifs ultérieurs. La réduction d’impôt étant imputable sur l’impôt dû au titre des revenus de l’année 2026 (la réduction d’impôt est aussi reportable dans la limite du plafonnement global lorsqu’elle excède l’impôt dû), tout changement du dispositif fiscal intervenant après le 31 décembre 2026 ne devrait pas avoir de conséquence sur l’avantage fiscal obtenu. Cette protection repose sur la pratique observée jusqu’à ce jour consistant à prévoir, dans les lois de finances successives, des mesures transitoires préservant les agréments antérieurs, il n’est cependant pas à exclure que cette pratique constante cesse et qu’une future loi de finances ne prévoie pas de telles mesures transitoires ou de protection équivalente.
Risque lié au délai de conservation des actions
Les souscripteurs doivent conserver les actions de l’Emetteur pendant une durée d’au moins 5 ans à compter de la mise en service de l’Immeuble afin de ne pas remettre en cause l’avantage fiscal prévu à l’article 199 undecies B du CGI (sauf cas particulier du décès). La cession des actions de l’Emetteur moins de 5 ans à compter de la mise en service entraînera la remise en cause de l’avantage fiscal prévu à l’article 199 undecies B du CGI.
Risques liés à la responsabilité financière des investisseurs
Il revient au souscripteur, sous sa responsabilité, de porter sur sa déclaration d’impôt sur le revenu le montant de la réduction d’impôt obtenue au titre de l’article 199 undecies B du CGI, selon les critères imposés par l’article 95 T de l’annexe II au CGI. À cet effet, une attestation d’investissement et une notice explicative relative à la déclaration lui sont mises à disposition au plus tard le 30 avril 2027. En cas de défaut de déclaration ou de déclaration inexacte, le souscripteur pourrait ne pas obtenir l’imputation de sa réduction d’impôt. Ce manquement lui étant imputable, il n’est couvert ni par la Garantie Fiscale ni par la Garantie G3F, dont les Conditions Générales l’excluent expressément.
La responsabilité des souscripteurs à l’égard des créanciers est limitée à leurs apports respectifs. Dans le cadre de la documentation contractuelle signée à la date de dépôt du D.I.S. et restant à signer, les dettes contractées par l’Emetteur sont celles rattachées au Contrat de Prêt Subordonné accordé par la Société Exploitante, dont le remboursement se fait par un mécanisme de compensation ne nécessitant aucune trésorerie de la part de l’Emetteur. Ces dettes sont souscrites par l’Emetteur, qui est une société anonyme. Les souscripteurs, actionnaires de l’Emetteur, ne peuvent en aucun cas être recherchés pour les dettes sociales de l’Emetteur et leur responsabilité est limitée à leurs seuls apports.
Enfin, ce risque est atténué par la Garantie G3F.
COMMUNICATION À CARACTÈRE PROMOTIONNEL
- Lien copié