Opérations en loi Girardin Industriel : SA ACI LOCATION 1
Opérations en loi Girardin Industriel faisant l’objet d’un prospectus visé par l’Autorité des marchés financiers. Loi pour le Développement Economique des Outre-mer (LODEOM) - Article 199 undecies B du CGI. Communication à caractère promotionnel.
Offre publique en cours
SA ACI LOCATION 1
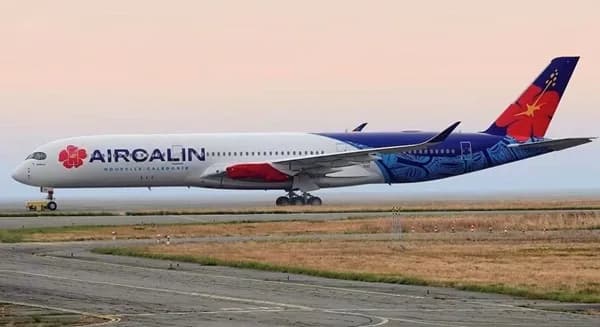
En souscrivant à la SA ACI LOCATION 1 vous investissez dans l’acquisition d’un avion AIRBUS A350-941 immatriculé F-OLUI, exploité en Nouvelle-Calédonie par la compagnie AIR CALEDONIE INTERNATIONAL (ACI) notamment sur sa liaison Nouméa – Paris, et bénéficiez au titre de vos revenus 2026 d’une réduction d’impôt maximum de 52 941 €¹, correspondant à une souscription maximum de 48 127 €.
Vous êtes invité à lire le Prospectus de l’Offre avant de prendre une décision d’investissement afin de pleinement comprendre les risques et avantages potentiels associés à la décision d’investir dans cette société. L’approbation du Prospectus par l’AMF ne doit pas être considérée comme un avis favorable sur les valeurs mobilières offertes ou admises à la négociation sur un marché réglementé.
Les actions proposées dans le cadre de l’Offre constituent un produit qui n’est pas simple et qui peut être difficile à comprendre.
¹ Maximum théorique compte tenu des plafonnements de la réduction d’impôt applicable à ce type d’investissement (18 000 € / 34 %). Le souscripteur est invité à consulter ses conseils fiscaux afin d’analyser l’intérêt d’un tel investissement eu égard à sa situation personnelle et notamment aux autres investissements fiscaux qu’il peut avoir réalisés par ailleurs et qui sont susceptibles d’être pris en compte dans le cadre de ces plafonnements.
Détails de l’opération
Le dispositif fiscal
La Loi 2009-594 du 27 mai 2009, dite Loi pour le Développement Economique des Outre-mer (LODEOM) promulguée au Journal Officiel du 28 mai 2009, a prorogé les dispositions prévues à l’article 199 undecies B du Code Général des Impôts (« CGI ») qui permet aux contribuables domiciliés en France, au sens de l’article 4 B, de bénéficier d’une réduction d’impôt sur le revenu à raison de l’acquisition d’investissements productifs neufs, mis à disposition d’une entreprise exerçant une activité agricole ou une activité industrielle, commerciale ou artisanale relevant de l’article 34, réalisés dans les départements d’outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises.
La présente opération de souscription permettant de bénéficier d’une réduction d’impôt permet de dégager une rentabilité brute de 10 %, soit une rentabilité nette frais de réservation inclus de 9 % à 9,54 % selon le montant souscrit.
La réduction d’impôt associée, sous réserve qu’au minimum 66 % de la réduction d’impôt générée soit reversée à l’exploitant ultramarin par la société de portage, est de 54,36 % de la base éligible. Au cas d’espèce, l’avantage fiscal est rétrocédé à l’Exploitant à hauteur de 82,78 % de la réduction d’impôt, soit un taux nettement supérieur au minimum légal.
La SA ACI LOCATION 1
ACI LOCATION 1, société anonyme à conseil d’administration au capital de 37 000 euros, constituée le 23 décembre 2025 et immatriculée le 19 mars 2026 au registre du commerce et des sociétés (RCS) de Fort-de-France sous le numéro 102 163 425 (n° LEI 8945007RX4LYLFFN2079) et dont le siège social est situé Immeuble CARMELIA, Rue Cadastre, Etang Z’abricots, 97200 Fort-de-France, a pour objet social exclusif : « (i) la construction ou l’acquisition d’investissements productifs en vue de leur location au profit d’une entreprise située dans les départements ou collectivités d’outre-mer, à Saint-Pierre et Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les îles Wallis et Futuna dans le cadre des dispositions de l’article 199 undecies B du Code général des impôts ; (ii) de donner à bail, par voie de location simple ou de crédit-bail les investissements ; (iii) de vendre les investissements à l’issue de la location visée ci-dessus ».
Afin de réaliser son objet social, la société ACI LOCATION 1 va acquérir l’avion AIRBUS A350-941 immatriculé F-OLUI et le donner en crédit-bail, pour une durée de 12 ans à compter de sa livraison, à la société AIR CALEDONIE INTERNATIONAL qui l’exploitera.
Dans le cadre de la mise en place du financement de cette acquisition, la société ACI LOCATION 1 procède à une augmentation de capital par émission d’actions nominatives ordinaires assorties d’une prime d’émission, avec suppression du droit préférentiel de souscription des actionnaires existants.
Son rôle est exclusivement financier et fiscal. À l’issue de l’Augmentation de Capital et de la réduction de capital décidée concomitamment, les associés actuels (INTER INVEST SERVICES SAS et M. Benoit PETIT) sortiront du capital, de sorte que l’Emetteur ne fera plus partie d’aucun groupe et sera exclusivement détenu par des personnes physiques.
La société AIR CALEDONIE INTERNATIONAL (« ACI »)
AIR CALEDONIE INTERNATIONAL, société anonyme au capital de 11 234 972 619 F.CFP (94 149 071 euros), ayant son siège social à Nouméa (98 800), 8 rue Frédéric Surleau, en Nouvelle-Calédonie, immatriculée au registre du commerce et des sociétés de Nouméa sous le numéro 91 454 (n° LEI 96950007OXRULFO13275).
ACI est la compagnie aérienne internationale de la Nouvelle-Calédonie. Elle dispose de l’ensemble des autorisations et certificats administratifs requis pour l’exploitation de l’Avion, notamment le Certificat de Transporteur Aérien (CTA Air OPS FR.AOC.0087), le Certificat d’organisme de maintenance (FR.145.0149), le Certificat de gestion du maintien de la navigabilité (FR.CAMO.0122), sa licence d’exploitation de transport aérien public renouvelée jusqu’au 31 juillet 2031 et son agrément de sûreté valable jusqu’au 22 septembre 2029.
Après les évènements survenus en Nouvelle-Calédonie en mai 2024 et la contraction de ses marchés régionaux, la compagnie a ouvert la desserte de Paris via Bangkok avec sa flotte d’A330. Les premières réalisations sont encourageantes en termes de trafic, mais la limitation des capacités d’emport (passagers et fret) des A330 ne permet pas de dégager une rentabilité normale sur cette liaison. C’est dans ce contexte que la décision d’acquérir des A350 a été accélérée, pour bénéficier de l’opportunité de livraison rapide offerte par AIRBUS.
Le programme d’investissement
Le programme d’investissement de la société consiste en l’acquisition d’un aéronef AIRBUS A350-941, numéro de série (MSN) 830, immatriculé F-OLUI, doté de deux moteurs Rolls-Royce Trent XWB-84 (l’« Avion »), commandé auprès du constructeur AIRBUS et destiné à l’exploitation long-courrier depuis la Nouvelle-Calédonie.
L’A350 est le fleuron des long-courriers de dernière génération : biréacteur gros-porteur intégrant plus de 50 % de matériaux composites, consommation de carburant réduite d’environ 25 % par rapport à la génération précédente, aptitude à voler avec jusqu’à 50 % de carburant d’aviation durable, certifié par l’AESA/EASA et la FAA. Depuis l’entrée en service du type en 2015, plus de 700 appareils ont été livrés à 41 exploitants, pour un carnet de commandes dépassant 1 500 exemplaires fermes.
L’opération est réalisée par l’interposition d’une structure de portage dédiée, la SA ACI LOCATION 1 (l’« Emetteur »), qui acquiert l’Avion puis le donne en crédit-bail à AIR CALEDONIE INTERNATIONAL pour une durée de 12 ans à compter de la Date de Livraison, afin de lui permettre de l’exploiter. La Livraison de l’Avion est prévue dans la semaine du 30 novembre 2026 et sa Mise en Service, fait générateur de l’avantage fiscal, doit intervenir au plus tard le 31 décembre 2026.
Montant de l’investissement | 176 519 993 € |
|---|---|
Base éligible à l’aide fiscale sollicitée | 152 660 651 € |
Émetteur | SA ACI LOCATION 1 |
Exploitant | SA AIR CALEDONIE INTERNATIONAL |
Financement bancaire et prêt subordonné de l’Exploitant | 105 258 365 € (Pool Bancaire) |
Montant de l’augmentation de capital assortie d’une prime d’émission | 75 441 970 € (397 063 € au titre du capital + 75 044 907 € de primes d’émission) |
Nombre d’actions émises | 39 706 300 actions |
Prix d’émission | 1,90 € (0,01 € par action + 1,89 € de prime d’émission) |
Réduction d’impôt totale de l’Opération | 82 986 330 € (54,36 % de la base éligible) |
Taux de rétrocession à l’Exploitant | 82,78 % de la réduction d’impôt (minimum légal : 66 %) |
Rentabilité brute² | 10,00 % |
Rentabilité nette (frais de réservation inclus) | 9,00 % à 9,54 % selon le montant souscrit |
² La rentabilité s’entend du rapport entre, au numérateur, le montant de l’économie d’impôt constituée de la différence entre la réduction d’impôt sur le revenu (l’« Avantage Fiscal ») et le montant de la souscription, et au dénominateur, le montant de la souscription. L’ensemble des prestations fournies par ELVEST SAS et INTER INVEST OUTREMER SAS dans le cadre de cette opération, les risques de conflits d’intérêts et le montant des honoraires liés à ces prestations sont détaillés dans le prospectus.
Augmentation de capital
Réservée aux personnes physiques domiciliées en France au sens de l’article 4 B du CGI et soumises à l’impôt sur le revenu, ayant signé une demande de réservation Girardin Industriel – G3F auprès d’ELVEST SAS.
Période de souscription | 09 octobre 2026 – 27 novembre 2026 à 17 heures |
|---|---|
Date de constatation de l’augmentation de capital | Au plus tard le 28 novembre 2026 |
Souscription minimum par investisseur | 2 393 actions, soit 4 546,70 € (pour une réduction d’impôt estimée d’environ 5 001 €) |
Souscription maximum par investisseur | Néant. Montant maximum théorique au-delà duquel l’avantage fiscal ne peut donner droit à réduction d’impôt au titre de 2026 : 25 330 actions, soit 48 127,00 € hors frais de réservation (pour une réduction d’impôt estimée d’environ 52 941 €) |
Frais de réservation | 25 € forfaitaires + 7,03 € pour 1 000 actions souscrites (au prorata), perçus par ELVEST SAS |
Seuil de caducité | 75 % du montant de l’Augmentation de Capital, soit 56 581 477,50 € |
Livraison / Mise en service de l’Avion | Livraison prévue dans la semaine du 30/11/2026 ; Mise en Service au plus tard le 31 décembre 2026 |
Les garanties associées à l’opération
Garantie Fiscale
L’Exploitant, la société AIR CALEDONIE INTERNATIONAL, va consentir une Garantie Fiscale à l’Emetteur et aux investisseurs en cas de remise en cause de l’Avantage Fiscal lié à l’Opération. En vertu de cette Garantie Fiscale, ACI s’engage vis-à-vis des investisseurs à compenser sans condition toute diminution ou remise en cause de tout ou partie de l’Avantage Fiscal (éventuellement majoré de pénalités et intérêts), non imputable à l’investisseur lui-même ou à l’Emetteur. Toutefois, compte tenu de la situation financière d’ACI, dont l’essentiel des ressources est dédié au paiement des loyers du Contrat de Crédit-Bail signé avec l’Emetteur, il est probable qu’en cas de remise en cause de l’Agrément Fiscal ACI ne puisse pas honorer en tout ou partie cette garantie : au regard de sa capacité d’auto-financement nettement inférieure à l’Avantage Fiscal pouvant être remis en cause (82 986 330 €), la Garantie Fiscale ne constitue qu’une protection théorique pour les investisseurs.
Garantie G3F
ELVEST SAS (nouveau nom commercial d’INTER INVEST SAS) a mis en place une garantie de bonne fin financière et fiscale « G3F » contractuelle au profit de ses clients investisseurs. En cas de reprise de l’Avantage Fiscal ou de recours de tout créancier de l’Emetteur — étant précisé que les seuls créanciers de l’Emetteur sont l’État au titre de divers impôts et le Pool Bancaire — et sous réserve du respect des Conditions Générales G3F disponibles sur simple demande, la Garantie G3F assure le remboursement des montants réclamés à l’investisseur par l’administration fiscale ou tout créancier de l’Emetteur, dans les limites précisées dans ces conditions générales. La G3F couvre notamment la reprise de l’Avantage Fiscal du fait (i) de la non Mise en Service de l’Avion au plus tard le 31/12/2026 et (ii) de la non-exploitation de l’Avion pendant la Période Fiscale. La Garantie G3F devrait en principe intervenir en complément et à titre subsidiaire de la Garantie Fiscale mais pourra, notamment en cas de délai de mise en œuvre de cette dernière, être mise en œuvre en premier. ELVEST SAS a alloué un montant de 10 millions d’euros, au profit de tous les clients réservataires bénéficiant de cette garantie, pour la couverture financière de sa Garantie G3F qu’elle accorde également dans d’autres opérations. Par conséquent, ce montant peut s’avérer insuffisant à couvrir l’ensemble des clients réservataires d’ELVEST SAS qui viendraient à l’actionner.
Garantie de Placement
ELVEST SAS a conclu avec l’Emetteur une garantie de placement relative à l’émission des Actions. Si l’Augmentation de Capital n’était pas souscrite à hauteur d’au moins 91,06 % (le Montant Minimum, soit 68 920 330,20 €), la Garantie de Placement serait actionnée pour atteindre ce Montant Minimum, ELVEST SAS souscrivant alors, plutôt que les Actions non souscrites, des BSA émis par l’Emetteur au prix unitaire de 1,90 €.
Dans ce cas, les investisseurs se répartissent l’Avantage Fiscal entre un nombre d’actions moins important, si bien que leur Rentabilité Brute serait supérieure à 10 %. La Garantie de Placement ne constitue pas une garantie de bonne fin au sens du Code de commerce.
³ L’ensemble des prestations fournies par ELVEST SAS et INTER INVEST OUTREMER SAS dans le cadre de cette opération, les risques de conflits d’intérêts et le montant des honoraires liés à ces prestations sont détaillés dans le prospectus.
Souscription
Une offre réservée aux Clients Réservataires
Cette offre est réservée aux personnes physiques résidents fiscaux français au sens de l’article 4 B du Code général des impôts ayant signé en 2026 un dossier de réservation Girardin Industriel – G3F auprès d’ELVEST SAS (les Clients Réservataires) et souhaitant souscrire à l’augmentation de capital visée ci-dessus afin de bénéficier d’une réduction de leur impôt sur le revenu conformément au dispositif fiscal visé à l’article 199 undecies B du Code général des impôts.
Les Clients Réservataires se verront présenter cette opération dans l’ordre de signature de leur dossier de réservation. À la date du Prospectus, le montant des demandes de réservation reçues par ELVEST SAS pour un investissement Girardin représentait environ 200 M€, à comparer à une réduction d’impôt de 82,9 M€ à prévoir pour la présente opération. De ce fait, une personne qui deviendrait Client Réservataire aujourd’hui aurait très peu de chance de pouvoir souscrire à l’Offre. Si vous répondez aux critères ci-dessus, vous recevrez un e-mail de présentation de l’Offre. Il sera nécessaire, pour y souscrire, de vous connecter à votre compte en ligne sur www.elvest.fr afin de prendre connaissance du prospectus relatif à cette opération et, sous réserve de disponibilité, de compléter et signer le bulletin de souscription des Actions de la SA ACI LOCATION 1 pour le montant de l’investissement indiqué dans votre dossier de réservation (éventuellement ajusté compte tenu du prix de l’Action).
Documentation préalable à la souscription
- Statuts de la SA
- Procès-verbaux de l’assemblée générale extraordinaire du 28 septembre 2026 et du conseil d’administration du 29 septembre 2026 décidant de l’augmentation de capital
- Prospectus de l’Offre publique (s'ouvre dans un nouvel onglet)
Voir le prospectus (PDF) (s'ouvre dans un nouvel onglet)
Souscription
100 % Digital !
Toutes les demandes de réservation Girardin sont signées en format électronique ! Si vous signez aujourd’hui une demande de réservation, il est probable que vous ne pourrez pas souscrire à cette Offre mais d’autres opérations pourront vous être présentées.
Avertissement
Risques
Les investisseurs sont invités à prendre en considération l’ensemble des informations figurant dans le Prospectus, y compris les facteurs de risques décrits dans le Prospectus et ci-après, avant de décider de souscrire ou d’acquérir des actions de la Société. La Société a procédé à une revue des risques qui pourraient avoir un effet défavorable significatif sur la Société, son activité, sa situation financière, ses résultats, ses perspectives ou sa capacité à réaliser ses objectifs. À la date d’approbation du présent Prospectus, la Société n’a pas connaissance d’autres risques significatifs que ceux présentés dans le présent chapitre.
L’attention des investisseurs est toutefois attirée sur le fait que la liste des risques et incertitudes décrits ci-dessous n’est pas exhaustive. D’autres risques ou incertitudes inconnus ou dont la réalisation n’est pas considérée par la Société, à la date d’approbation du présent Prospectus, comme susceptible d’avoir un effet défavorable significatif sur la Société, son activité, sa situation financière, ses résultats ou ses perspectives, peuvent exister ou pourraient devenir des facteurs importants susceptibles d’avoir un effet défavorable significatif sur la Société, son activité, sa situation financière, ses résultats, son développement ou ses perspectives.
Dans le cadre des dispositions de l’article 16 du Règlement (UE) 2017/1129 du Parlement européen et du Conseil, sont présentés les principaux risques pouvant affecter l’activité, les résultats, la situation financière ou les perspectives de la Société. Au sein de chaque catégorie de risques mentionnés ci-dessous, les facteurs de risques sont classés par ordre d’importance, de probabilité et d’impact décroissants selon l’appréciation de la Société à la date d’approbation du Prospectus. La survenance de faits nouveaux, soit internes à la Société, soit externes, est donc susceptible de modifier cet ordre d’importance dans le futur.
Cependant, il est possible qu’un supplément au présent Prospectus soit publié postérieurement à la date à laquelle les investisseurs auront choisi de souscrire à l’Offre, auquel cas un droit de rétractation serait octroyé aux investisseurs, exerçable dans un délai de 2 jours ouvrables suivant la date de publication du supplément. Dans l’hypothèse où il serait fait usage de ce droit de rétractation dans le délai prévu, une seconde société de portage serait alors présentée aux investisseurs concernés, sur laquelle l’investissement serait automatiquement affecté avant le 31/12/2026, sous réserve de la disponibilité d’investissement dans d’autres sociétés de portage.
Cette hiérarchie des risques prend en compte les effets des mesures prises par la Société pour gérer ces risques.
Typologie de risques | Fréquence | Impact | Cumul après prise en compte des facteurs d’atténuation |
|---|---|---|---|
Risques liés à l’activité de l’Emetteur | |||
a) Risque lié au non-respect par ACI des obligations prévues en matière d’emplois au titre de l’Agrément | M | E | E |
b) Risque de sinistre partiel ou total de l’Avion | F | E | E |
c) Absence de Mise en Service de l’Avion pour le 31/12/2026 au plus tard | F | E | E |
d) Risques liés à l’exploitation de l’Avion | M | M | M |
e) Risque de défaillance d’ACI au titre de la garantie fiscale et d’insuffisance de la garantie G3F (*) et (**) | M | M | M |
f) Risques liés à l’Avion et à sa construction | F | M | M |
g) Défaillance d’ACI en qualité d’exploitant de l’Avion | F | M | M |
h) Annulation de l’opération résultant de la non-livraison de l’Avion à la date prévue induisant la non-entrée en vigueur des contrats importants signés à la date du Prospectus | F | F | F |
Risques liés aux valeurs mobilières | |||
a) Risque de remise en cause de l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé par l’article 199 undecies B du CGI | M | M | M |
b) Risque lié à l’illiquidité des actions de l’Emetteur et à leur délai de conservation | F | M | M |
c) Risque lié à une souscription insuffisante | F | M | M |
d) Risque lié à la rentabilité de l’Investissement proposé | F | F | F |
e) Risque lié au plafonnement des niches fiscales | F | F | F |
f) Risque lié à une remise en cause de l’article 199 undecies B du CGI | F | F | F |
g) Risque lié au délai de conservation des Actions | F | F | F |
h) Risques liés à la responsabilité financière des Investisseurs | F | F | F |
Où : F désigne une fréquence ou un impact Faible — M désigne une fréquence ou un impact Moyen — E désigne une fréquence ou un impact Élevé
(*) Au regard de la capacité d’auto-financement d’ACI nettement inférieure à l’Avantage Fiscal pouvant être remis en cause, la Garantie Fiscale d’ACI n’offre qu’une protection théorique pour les Investisseurs. Cf. 3.3.1. a du Résumé et au point 2.1.1.e de la Section 2 du Prospectus.
(**) Il existe des réserves d’insuffisance de capacité de la garantie G3F à prendre en charge tout ou partie des charges, ces insuffisances sont détaillées au point 3.3.4.b du Résumé du Prospectus et au point 2.1.1.e de la Section 2 du Prospectus.
Il existe un risque résiduel important du fait de la non-couverture exhaustive par ces garanties et en conséquence un risque financier est susceptible de peser sur les souscripteurs.
Les risques présentés ci-dessous sont exposés après prise en compte des mesures de gestion de ces derniers.
Principaux risques de l’Emetteur
L’Emetteur attire l’attention des Investisseurs sur les principaux risques suivants qui représentent les risques résiduels les plus importants qu’il a identifiés :
Risque lié au non-respect par ACI des obligations prévues en matière d’emplois au titre de l’Agrément
L’Avantage Fiscal des investisseurs pourrait faire l’objet d’une reprise par l’Administration fiscale si ACI ne respecte pas ses engagements pris en termes d’emplois pendant la Période Fiscale.
En particulier, l’Agrément prévoit que l’Exploitant s’est engagé à maintenir l’effectif moyen équivalent temps plein (ETP) de 2025, soit 491,73 ETP, sur une période de 5 ans à compter de la Mise en Service de l’Avion, et à créer a minima 84 emplois supplémentaires en CDI (effectif cible à fin 2028 de 582 emplois) et à les maintenir sur une période de 5 ans à compter de la Mise en Service de l’Avion. Un état des emplois devra être adressé à l’administration fiscale tous les 31 janvier de chaque année pendant une durée de 5 ans à compter de la Mise en Service de l’Avion. Ce risque est couvert par la Garantie Fiscale et la G3F.
Risque de sinistre total ou partiel de l’Avion
L’Avion, une fois mis en exploitation, pourrait subir pendant la Période Fiscale un sinistre rendant impossible en tout ou partie son exploitation. En cas de sinistre total de l’Avion, la doctrine fiscale prévoit une remise en cause de l’avantage fiscal. S’il devait faire l’objet d’un remplacement par un autre avion équivalent exploité pendant la Période Fiscale, un maintien de l’avantage fiscal serait sollicité auprès de la DGFiP, mais sans aucune garantie de réponse favorable. Si l’Avion n’est pas exploité à la suite d’un sinistre pendant un certain temps au cours de la Période Fiscale, la durée de détention (i) des Actions de l’Emetteur par les investisseurs et (ii) de l’Avion par l’Emetteur sera prorogée d’autant pour respecter les conditions de l’Agrément. Les investisseurs seront alors informés de toute prorogation de la durée de détention des Actions par ELVEST SAS via leur espace dédié.
ACI maintiendra, à l’égard de l’Avion, l’ensemble des assurances usuelles du secteur aérien : « Tous Risques Corps » (Hull All Risks) en vol et au sol sur une base de valeur agréée, avec une franchise n’excédant pas 1 000 000 USD ; « Risques de Guerre et Périls Assimilés Corps » ; assurance dommages sur les moteurs et pièces non installés ; responsabilité civile aéronef envers les tiers, passagers, bagages, fret et courrier, pour une limite unique combinée au moins égale à 1 000 000 000 USD par sinistre. L’assurance corps et pièces de rechange ainsi que l’assurance de responsabilité désigneront l’Emetteur en qualité d’assuré additionnel. Ces assurances n’ont pas pour objet de couvrir le risque de remise en cause de l’Avantage Fiscal. L’assurance de responsabilité civile indemnise uniquement les tiers victimes et ne bénéficie pas aux Investisseurs. En cas de sinistre total, l’indemnité d’assurance Corps sera affectée en priorité au remboursement du Contrat de Prêt du Pool Bancaire. Seul le solde éventuel, de l’ordre de 15 % de l’encours de ce prêt, pourra être affecté aux indemnités dues aux Investisseurs. Le solde non couvert par les assurances reposerait exclusivement sur la Garantie Fiscale consentie par ACI et, à titre subsidiaire, sur la G3F.
Risque d’absence de Mise en Service de l’Avion pour le 31/12/2026 au plus tard
L’Avantage Fiscal rattaché à l’Opération est agréé au titre de l’année 2026, qui est l’année durant laquelle la Mise en Service de l’Avion est prévue ; le fait générateur de l’Avantage Fiscal est cette Mise en Service. En l’absence de Mise en Service au plus tard le 31/12/2026 une fois la Livraison effectuée, l’Avantage Fiscal de l’investisseur serait remis en cause alors que le produit de l’Augmentation de Capital aura été définitivement consommé au bénéfice du paiement du prix de l’Avion, qui est un préalable à sa Livraison.
Cependant, le segment de vol commercial positionné avant le 31/12/2026 sur lequel l’Avion est prévu pour sa Mise en Service sera déjà programmé avec un appareil A330-neo déjà exploité par ACI : tous les slots des vols d’ACI au départ de Paris vers Nouméa sur la seconde quinzaine de décembre 2026 sont déjà programmés et prévus d’être effectués avec des A330 jusqu’au moment où l’A350 pourra être positionné en substitution sur l’un des slots prévus entre le 30/11 et le 31/12/2026. Compte tenu des enjeux et de la responsabilité incombant à ACI au titre de la Garantie Fiscale, un scénario de non Mise en Service avant le 31/12/2026 relève par conséquent du cas de force majeure. Dans un tel cas, le maintien de l’Avantage Fiscal pour une Mise en Service postérieure au 31/12/2026 serait sollicité auprès de la DGFiP, le cas de force majeure constituant une cause acceptable de demande de dérogation. En cas de refus de dérogation, l’Avantage Fiscal de l’investisseur pourrait être remis en cause ; la Garantie Fiscale et la G3F pourront alors être mises en jeu.
Risque lié à l’exploitation de l’Avion
Sous peine de perdre la réduction d’impôt sur le revenu procurée par l’Opération, dont le fait générateur est la Mise en Service de l’Avion qui doit intervenir avant le 31/12/2026, et qui sera répartie entre les investisseurs en fonction de leur participation à l’Augmentation de Capital, l’Avion devra être exploité pendant une durée incompressible de cinq (5) années à compter de sa Mise en Service, étant précisé qu’en cas d’inexploitation de l’Avion sur une période supérieure à une (1) année, la durée initiale de cinq (5) ans sera prorogée pour une durée égale à la durée d’inexploitation, ce dont chaque investisseur sera informé au moment des assemblées générales annuelles pendant la Période Fiscale.
Dans le cadre du Contrat de Crédit-Bail, ACI s’est engagée notamment à exploiter l’aéronef conformément à ses obligations au titre de l’Agrément DGFiP et du droit applicable, à utiliser l’Avion en professionnel avisé et à le maintenir en état de navigabilité, à respecter l’ensemble des dispositions légales et réglementaires françaises et internationales régissant la navigation et le transport aériens, y compris les réglementations de l’EASA, ainsi que les consignes de navigabilité, exigences techniques et recommandations des constructeurs et de toute autorité compétente, et plus généralement à faire en sorte que l’Avantage Fiscal ne fasse l’objet d’aucune contestation, d’aucun redressement ni d’aucun retrait, total ou partiel.
Le non-respect de ces engagements par ACI pendant la Période Fiscale entraînerait la résiliation du Contrat de Crédit-Bail et ACI devrait alors verser à la Société notamment des indemnités couvrant l’Avantage Fiscal remis en cause. En cas de défaillance d’ACI pendant la Période Fiscale, la réduction d’impôt obtenue n’est pas remise en cause si l’Avion est à nouveau donné en location pour la durée légale restante à un ou plusieurs nouveaux locataires exploitants qui prendront les mêmes engagements. L’inexploitation de l’Avion pourrait engendrer la reprise de l’Avantage Fiscal par l’administration fiscale. Ce risque est couvert par la Garantie Fiscale et la garantie G3F. Au regard de sa capacité financière nettement inférieure à l’Avantage Fiscal pouvant être remis en cause, la Garantie Fiscale ne constitue qu’une protection théorique pour les investisseurs.
Risque de défaillance d’ACI au titre de la garantie fiscale et d’insuffisance de la garantie G3F
Risque de défaillance d’ACI en cas d’exercice de la Garantie Fiscale
Au regard de la portée maximale potentielle de la Garantie Fiscale, du niveau des fonds propres de l’Exploitant, de sa capacité d’auto-financement et des engagements que l’Exploitant a pris par ailleurs, sa capacité à exécuter la Garantie Fiscale ne peut être garantie. Pour autant, l’Investisseur bénéficie également de la garantie G3F offerte par ELVEST SAS dont les conditions de mise en œuvre et les limites sont décrites au 2.1.1.e.
Risque d’insuffisance des assurances prises pour garantir la G3F
ELVEST SAS dispose au 31/12/2025 d’une trésorerie de 27 495 446 euros et de fonds propres de 24 883 765 euros qui pourraient s’avérer insuffisants pour honorer ses engagements au titre de la G3F. ELVEST SAS a par ailleurs souscrit à différentes assurances et a alloué un montant de 10 millions €, au profit de tous les clients réservataires d’ELVEST SAS bénéficiant de cette garantie. Cette couverture financière pourrait s’avérer insuffisante à couvrir l’ensemble des clients réservataires concernés.
Outre cette couverture financière, ELVEST SAS a souscrit :
- Une assurance RC Professionnelle du monteur (Contrat GENERALI N°AT399878, N°AFL1P25-00063 et Liberty Mutual Insurance N°AC6MSQ-002) couvrant les conséquences pécuniaires des sinistres et/ou des frais de défense résultant de toute réclamation introduite par un tiers pendant la période d’assurance à hauteur de 25 millions d’euros par période et par sinistre.
L’ensemble des opérations soumises à agrément et les opérations dites de plein droit de type industriel, montées par ELVEST SAS, est couvert par la garantie G3F. Sur la période du 01/01/2021 au 31/12/2025, le total de ces opérations représente une réduction d’impôt d’environ 737 630 000 € en comparaison à la dotation de 10 000 000 € de la G3F, soit un rapport de 73 contre 1.
Si l’enveloppe de la G3F n’est pas de nature à couvrir l’ensemble des engagements, il convient toutefois de préciser que, pour l’ensemble des dossiers soumis à agrément auprès des services instructeurs de Bercy, aucun cas de requalification ayant conduit à reprise de l’impôt n’est à déplorer depuis la création de la G3F en 2007.
Si la G3F devait être mise en œuvre, elle le serait suivant un ordre chronologique de réception des avis de requalification et ce dans la limite de son enveloppe actuelle, soit 10 000 000 €. Ainsi, au regard de sa dotation, la G3F ne peut garantir un porteur qu’il sera indemnisé. Il existe un risque résiduel important du fait de la non-couverture exhaustive par cette garantie et en conséquence un risque financier est susceptible de peser sur les souscripteurs.
Risques liés à l’Avion et à sa construction
ACI a choisi elle-même le constructeur, l’Avion et ses spécifications techniques, sans le concours de l’Emetteur, sur la base de sa propre expérience technique et professionnelle et en fonction de ses propres besoins d’exploitation. En conséquence, l’Emetteur, dont l’intervention est exclusivement financière, ne supportera aucune responsabilité à l’égard d’ACI quant à l’Avion, notamment à raison de sa conception, sa fiabilité, son état, sa rentabilité, son fonctionnement éventuellement défectueux, sa non-conformité éventuelle aux spécifications du Contrat d’Achat conclu avec AIRBUS, les vices cachés qui pourraient éventuellement affecter son exploitation et les dommages qu’il pourrait causer aux biens ou aux personnes.
L’ensemble des risques afférents à la construction de l’Avion sont supportés par le constructeur AIRBUS dans le cadre des garanties usuelles fournies dans le Contrat d’Achat (garantie standard, service life policy, garantie d’interface, garanties fournisseurs et moteurs, garanties de conformité et de titre). ACI assume seule la responsabilité d’acceptation et de bonne réception de l’Avion et sa conformité aux spécifications du contrat d’achat passé avec AIRBUS, et renonce irrévocablement à tout recours contre l’Emetteur se rapportant à l’Avion ou à son exploitation, même à raison des vices cachés susceptibles de se révéler en cours de Contrat de Crédit-Bail. Même si ces risques sont couverts dans les conditions décrites ci-dessus, il ne peut être exclu que des vices cachés affectent la continuité de l’exploitation de l’Avion et puissent aboutir à la remise en cause de l’Avantage Fiscal de l’investisseur. Ce risque est couvert par la Garantie Fiscale et la garantie G3F.
Risque lié à la défaillance d’ACI en qualité d’exploitant de l’Avion
L’Emetteur a pour seul objet de louer l’Avion dans le cadre de l’Opération réalisée en vue de son financement. L’Avion, une fois la Livraison effectuée, sera exploité par ACI dans le cadre des licences et certificats dont elle dispose. Le socle opérationnel (Certificat de Transporteur Aérien, Certificat d’Organisme de Maintenance, Certificat de gestion du maintien de la navigabilité) est sans terme. La licence d’exploitation SRE SSAC International vient d’être portée à 2031, l’agrément Sûreté à 2029, et la licence de compétence nationale n’est qu’un horizon glissant reconduit sans exception depuis 15 ans.
Dans ces conditions, les prévisions d’exploitation de l’Avion sur la Période Fiscale se résument comme suit :
EUR | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 |
|---|---|---|---|---|---|---|---|
Chiffre d’affaires | 243 090 503 | 258 397 812 | 278 027 909 | 295 319 878 | 295 319 878 | 295 319 878 | 295 319 878 |
EBE | 37 401 239 | 29 321 742 | 49 811 070 | 58 648 612 | 53 596 426 | 58 395 007 | 55 354 456 |
Résultat net | 7 662 588 | (1 383 194) | 17 012 170 | 27 369 595 | 23 006 356 | 24 354 649 | 20 307 307 |
Ces éléments ont été transmis au Ministère de l’Économie et des Finances qui a délivré l’agrément n° 2023/14937/33 en date du 06/10/2026.
Compte tenu du schéma de financement de l’Avion, de son mode d’exploitation et des prévisions d’exploitation, l’Exploitant devrait être en mesure d’assurer son exploitation et de générer des revenus réguliers. Il ne s’agit toutefois que de projections dont la réalisation n’est pas garantie. En cas de défaillance de l’Exploitant, l’Emetteur devra relouer l’Avion jusqu’à la fin de la Période Fiscale pour que l’Avantage Fiscal de l’investisseur ne soit pas remis en cause. S’il n’y parvenait pas, l’Avantage Fiscal pourrait être remis en cause. Ce risque de remise en cause est toutefois couvert par la Garantie Fiscale et la garantie G3F. Au regard de sa capacité d’auto-financement nettement inférieure à l’Avantage Fiscal pouvant être remis en cause, la Garantie Fiscale n’offre qu’une protection théorique pour les investisseurs.
Risque d’annulation de l’opération résultant de la non-livraison de l’Avion à la date prévue induisant la non-entrée en vigueur des contrats importants signés à la date du Prospectus
Les Contrats Importants déjà signés à la date du Prospectus sont les suivants : le Protocole, le Contrat d’Achat, le Contrat de Crédit-Bail, le Contrat de prêt du Pool Bancaire et le Contrat de Prêt-Subordonné. La non-livraison de l’Avion à la date prévue induirait la non-signature du Contrat de Cession du Contrat d’Achat ainsi que la non-entrée en vigueur du Contrat de Crédit-Bail, du Contrat de prêt du Pool Bancaire et du Contrat de Prêt-Subordonné.
Les formalités permettant d’acter l’augmentation de capital (établissement du certificat de dépôt et constat par le Conseil d’Administration de l’Emetteur de l’Augmentation de Capital) ne seront effectuées qu’une fois réunies les conditions permettant la Livraison en vue d’une Mise en Service au plus tard le 31/12/2026. S’il s’avérait que les conditions de la Livraison ne pouvaient être réunies pour une Mise en Service de l’Avion au plus tard le 31/12/2026, la présente Opération serait annulée et les Clients Réservataires se verraient rembourser le montant de leur Investissement et des frais de réservation.
Principaux risques propres aux valeurs mobilières émises
Risque de remise en cause de l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé à l’article 199 undecies B du CGI
Les investissements éligibles au dispositif de réduction d’impôt sur le revenu visé à l’article 199 undecies B du CGI sont ceux qui remplissent les critères figurant audit article, en particulier :
- l’Avion est un investissement productif neuf fonctionnant de manière autonome, exploité depuis la Nouvelle-Calédonie ;
- l’activité d’ACI est de type commercial relevant de l’article 34 du CGI ;
- l’Opération a reçu l’Agrément du Ministère de l’Économie et des Finances dans les conditions prévues à l’article 217 undecies du CGI, délivré sur la base de l’intérêt économique du projet, de son intégration dans la politique d’aménagement du territoire, de l’environnement et de développement durable, des garanties apportées aux investisseurs et aux tiers et du nombre d’emplois créés ;
- la Société réalisant l’investissement a pour objet exclusif l’acquisition et la location de l’Avion ;
- l’avantage fiscal est rétrocédé à hauteur de 82,78 % de la réduction d’impôt dont bénéficieront les investisseurs, à comparer avec le minimum légal de 66 % ;
- l’investisseur doit s’engager à conserver la totalité de ses Actions jusqu’à l’expiration de la Période Fiscale ;
- l’agrément du Ministère de l’Économie et des Finances délivré le 06/10/2026 sous la référence n° 2023/14937/33 a confirmé que l’investissement envisagé par ACI dans l’Avion remplit à ce jour de tels critères et qu’il est donc conforme aux dispositions fiscales actuellement en vigueur.
Si ces conditions n’étaient pas respectées, l’Agrément pourrait être retiré, les avantages fiscaux seraient requalifiés et d’éventuelles pénalités, majorations et intérêts de retard pourraient s’appliquer. En particulier, l’Agrément prévoit que l’Exploitant s’est engagé à (i) maintenir un effectif de 491,73 ETP pendant 5 ans à compter de la Mise en Service de l’Avion et (ii) créer a minima 84 emplois supplémentaires en CDI et les maintenir pendant 5 ans à compter de la Mise en Service de l’Avion.
Au titre de la Garantie Fiscale à conclure entre la Société et ACI, cette dernière s’engage à respecter les obligations lui incombant au titre (i) de l’article 199 undecies B du CGI et (ii) de l’Agrément délivré par le Ministère de l’Économie et des Finances. Au titre de la Garantie Fiscale, ACI délivre une garantie de bonne fin fiscale, exerçable à première demande, par laquelle elle s’engage à préserver le rendement net des investisseurs en cas de remise en cause de l’agrément, par le biais d’une indemnisation dont le montant permettra de maintenir le rendement attendu.
La requalification du bénéfice de l’avantage fiscal sera donc supportée par ACI et non par les investisseurs, sauf dans le cas où cette requalification serait imputable à l’investisseur lui-même, comme en cas de cession des Actions avant l’expiration de la Période Fiscale (sauf cas particulier du décès). Cette Garantie Fiscale reste limitée par les capacités d’auto-financement d’ACI, qui ne devraient pas suffire à couvrir la reprise des avantages fiscaux en cas de remise en cause de l’Agrément Fiscal. Toutefois, les investisseurs bénéficient par ailleurs de la garantie G3F, qui prévoit le versement à chaque investisseur d’une indemnité lui permettant de se voir rembourser toute somme réclamée par l’administration fiscale ou tout créancier de l’Emetteur et donc de conserver la Rentabilité Brute attendue de l’Opération. Conformément à ses Conditions Générales, la G3F ne couvre toutefois pas la remise en cause de l’Avantage Fiscal si celle-ci résulte du fait de l’investisseur (qui n’aurait par exemple pas respecté les plafonnements ou n’aurait pas, après demande d’ELVEST SAS, respecté une modification des conditions de souscriptions ou de détention à la suite d’une modification législative). Pour que l’Investisseur obtienne le bénéfice de la G3F, il convient également que l’Investisseur informe en temps utile ELVEST SAS de la réclamation qui lui est faite, lui transmette toute information et document nécessaire et suive les instructions données par ELVEST SAS dans toute procédure amiable ou contentieuse lié à son investissement. La G3F devrait, en principe, intervenir en complément et à titre subsidiaire de la Garantie Fiscale. La G3F pourra être actionnée, notamment si la Garantie Fiscale ne pouvait être exécutée avant la date à laquelle l’Investisseur devra payer le montant de la rectification, et être mise en œuvre en premier. En revanche, si l’Exploitant est dans l’impossibilité d’honorer la Garantie Fiscale, la G3F pourra être mise en œuvre. ELVEST SAS a alloué un montant de 10 millions €, au profit de tous les clients réservataires d’ELVEST SAS bénéficiant de cette garantie, pour la couverture financière de sa garantie G3F qu’elle accorde également dans d’autres opérations.
Risque lié à l’illiquidité des actions de l’Emetteur et à leur délai de conservation
Les Actions ne sont pas cotées sur un marché et il n’est pas prévu de demander leur admission sur un marché d’instruments financiers, de sorte que les Actions ne seront pas liquides. Par ailleurs, les Actions devant faire l’objet, au bénéfice de l’Exploitant, de promesses de cession consenties par les investisseurs au moment de leur souscription, elles ne seront pas librement cessibles et doivent en tout état de cause être conservées par les investisseurs jusqu’à l’expiration de la Période Fiscale, faute de quoi l’Avantage Fiscal de l’investisseur serait repris sans que les Garantie Fiscale et G3F puissent être actionnées. L’Avantage Fiscal ne peut être transmis à un nouvel acquéreur. Par le biais des promesses consenties respectivement à l’Exploitant et à l’Emetteur, l’investisseur devrait en principe céder ses Actions après l’expiration de la Période Fiscale, la promesse de vente étant exerçable par ACI pour un prix global de cent (100) euros et, à défaut, la promesse d’achat pour un prix global d’un (1) euro.
Risque lié à une souscription insuffisante
L’Augmentation de Capital pourrait être annulée si le nombre des Actions souscrites à la fin de la Période de Souscription était inférieur au Seuil de Caducité (75 %). Dans ce cas, ELVEST SAS fera ses meilleurs efforts pour replacer ses Clients Réservataires sur une autre opération de défiscalisation, sous réserve de disponibilité, au plus tard le 17 décembre 2026. À défaut, les Clients Réservataires pourraient ne pas obtenir la réduction d’impôt attendue et se verraient rembourser le montant de leur Investissement (en ce compris les frais de réservation) afin de leur donner l’opportunité de rechercher un autre investissement défiscalisant d’ici le 31/12/2026.
Risque lié à la rentabilité de l’investissement proposé
La rentabilité de l’investissement réside uniquement dans l’avantage fiscal octroyé par la réduction d’impôt sur le revenu prévue par l’article 199 undecies B du CGI. L’investisseur ne doit attendre aucun dividende ni aucune plus-value de sa souscription à l’Augmentation de Capital. Dans le cas où l’avantage fiscal serait remis en cause, les conséquences financières seraient couvertes par la Garantie Fiscale accordée par ACI en faveur de l’Emetteur, sauf en cas de faute imputable à l’investisseur ; ce risque est également couvert par la G3F. La LF pour 2027 pourrait modifier le cadre légal de l’opération et/ou le plafonnement des niches fiscales et/ou instaurer un mécanisme d’imposition minimum pour les hauts revenus qui viendrait impacter le rendement / intérêt fiscal de la présente opération.
Risque lié au plafonnement des niches fiscales
La réduction d’impôt est soumise à un double plafonnement : spécifique et global. Il revient à l’investisseur de s’assurer qu’il pourra bien imputer la réduction d’impôt dont il bénéficiera sur le montant de son impôt sur le revenu pour l’année considérée, tout en prenant en compte le mécanisme de plafonnement spécifique et global des avantages fiscaux.
Risque lié à une remise en cause de l’article 199 undecies B du CGI
Un changement législatif postérieur à la mise en place de la présente opération pourrait remettre en cause l’article 199 undecies B du CGI qui régit la présente opération. Néanmoins, l’agrément du Ministre de l’Économie et des Finances délivré le 06/10/2026, qui confirme l’éligibilité des investissements au dispositif de réduction d’impôt sur le revenu visé à l’article 199 undecies B du CGI, protège les investisseurs d’éventuels changements législatifs ultérieurs. La réduction d’impôt étant imputable sur l’impôt dû au titre des revenus de l’année 2026 (la réduction d’impôt est aussi reportable dans la limite du plafonnement global lorsqu’elle excède l’impôt dû), tout changement du dispositif fiscal intervenant après le 31 décembre 2026 ne devrait pas avoir de conséquence sur l’avantage fiscal obtenu. Cette protection repose sur la pratique observée jusqu’à ce jour consistant à prévoir, dans les lois de finances successives, des mesures transitoires préservant les agréments antérieurs, il n’est cependant pas à exclure que cette pratique constante cesse et qu’une future loi de finances ne prévoie pas de telles mesures transitoires ou de protection équivalente.
Risques liés au délai de conservation des Actions
Les investisseurs doivent conserver les Actions de l’Emetteur pendant une durée d’au moins 5 ans à compter de la Mise en Service de l’Avion afin de ne pas remettre en cause l’avantage fiscal prévu à l’article 199 undecies B du CGI (sauf cas particulier du décès). La cession des Actions de l’Emetteur moins de 5 ans à compter de la Mise en Service entraînera la remise en cause de l’avantage fiscal prévu à l’article 199 undecies B du CGI.
Risques liés à la responsabilité financière des investisseurs
La responsabilité des investisseurs à l’égard des créanciers est limitée à leurs apports respectifs. Dans le cadre de la documentation contractuelle signée à la date du Prospectus et restant à signer, les dettes contractées par l’Emetteur sont celles rattachées (i) au Contrat de Prêt-Subordonné accordé par ACI, dont le remboursement se fait par un mécanisme de compensation ne nécessitant aucune trésorerie de la part de l’Emetteur, et (ii) au Contrat de prêt du Pool Bancaire (Natixis, BRED Banque Populaire, Crédit Industriel et Commercial, Banque de Nouvelle-Calédonie, Banque Calédonienne d’Investissement). Ces dettes sont souscrites par l’Emetteur, qui est une société anonyme. Les investisseurs, actionnaires de l’Emetteur, ne peuvent en aucun cas être recherchés pour les dettes sociales de l’Emetteur et leur responsabilité est limitée à leurs seuls apports.
Enfin, ce risque est couvert par la Garantie G3F.
COMMUNICATION À CARACTÈRE PROMOTIONNEL
- Lien copié